Konjunktur & Rentenmärkte
Die internationalen Notenbanksitzungen standen letzte Woche klar im Mittelpunkt des Marktgeschehens, wobei die Entscheidungen der US-Notenbank besonders im Fokus der Investoren standen. Die Fed hob ihren Leitzins am 16. September einstimmig um 25 Basispunkte auf eine Spanne von 3,75 bis 4,00 % an, die erste Erhöhung seit Juli 2023. Zwar entsprach der Zinsschritt selbst den Erwartungen, doch die begleitende Kommunikation von Fed-Chef Kevin Warsh fiel deutlich restriktiver aus als von vielen Marktteilnehmern antizipiert. Seine Betonung einer zeitnahen Rückkehr der Inflation zum 2-Prozent-Ziel unterstreicht dabei die anhaltend hohe Priorität der Teuerungsbekämpfung, zumal die August-Inflationsdaten nicht die von Warsh geforderten Fortschritte bei der Kerninflation zeigten. Bemerkenswert ist zudem, dass die Fed mit diesem Kurs bewusst gegen die Wünsche von US-Präsident Trump handelt, was eine erneute Konfrontation zwischen Notenbank und Weißem Haus absehbar macht. Der aktualisierte "Dot Plot" signalisiert, dass die Mehrheit der Fed-Mitglieder noch in diesem Jahr einen weiteren Zinsschritt für erforderlich hält; angesichts der anhaltend gesperrten Straße von Hormus und der damit verbundenen Inflationsrisiken erscheint eine weitere Straffung im vierten Quartal wahrscheinlich, auch wenn die Unsicherheit hierbei insgesamt hoch bleibt.
Auch bei den übrigen großen Notenbanken gab es klare Signale: Die Bank of England beließ ihren Leitzins erwartungsgemäß unverändert bei 3,75 %, während die Bank of Japan zum Wochenausklang ihren Leitzins ebenfalls erwartungsgemäß um 25 Basispunkte anhob und damit ihren schrittweisen Ausstieg aus der ultraexpansiven Geldpolitik fortsetzte. Insgesamt prägten damit geldpolitische Entscheidungen und deren Auswirkungen auf den weiteren Zinsausblick das Marktgeschehen dieser Woche, während konjunkturelle Datenveröffentlichungen eine eher untergeordnete Rolle spielen.
Die Landtagswahlen in Mecklenburg-Vorpommern und Berlin haben der CDU ein politisches Debakel geliefert, das weit über die Bundesländer hinaus Wellen schlägt. So sieht alles danach aus, dass die CDU in Mecklenburg-Vorpommern mit nur 4,9 % erstmals in ihrer Geschichte den Einzug in einen Landtag verpasst, während sie in Berlin mit 18,8 % zwar auf Platz zwei hinter der klar siegreichen Linken landete, aber auch ihre Mehrheit mit dem bisherigen Koalitionspartner SPD verlor.
Für Bundeskanzler Friedrich Merz kommt dieses Ergebnis zur Unzeit: Erste kritische Stimmen aus den eigenen Reihen werden bereits lauter, so mahnte etwa Vize-Parteichefin Karin Prien, die Bundesregierung habe den Bürgern offensichtlich "nicht richtig zugehört" und müsse ihre Reformpolitik überdenken. Zwar betonte sie zugleich, die Regierung sei für vier Jahre gewählt, doch der Druck auf Merz dürfte in den kommenden Wochen spürbar zunehmen. Politische Beobachter werten das Ergebnis als Ausdruck einer tieferliegenden Vertrauenskrise gegenüber der Mitte-Politik insgesamt, von der vor allem die Ränder, d.h. AfD und Linke, profitieren. Sollte sich dieser Trend bei weiteren Landtagswahlen fortsetzen, könnte dies nicht nur die Statik der Regierungskoalition in Berlin, sondern auch Merz' Führungsanspruch innerhalb der eigenen Partei zunehmend infrage stellen.
Während an den Märkten zunehmend Zweifel an der Nachhaltigkeit der KI-Rally aufkommen, schlägt US-Präsident Donald Trump einen völlig anderen Kurs ein: Auf seiner Plattform Truth Social kündigte er die Gründung einer "AI Force" an, die das Wachstum der Künstlichen Intelligenz künftig beaufsichtigen soll, sowie die baldige Ernennung eines KI-Beauftragten. Trump betonte, man werde die Entwicklung der Branche "in keinster Weise behindern oder abwürgen", sondern vielmehr fördern und unterstützen, Missbrauch lasse sich ausreichend über bestehendes Straf- und Zivilrecht regeln. Damit positioniert sich Trump bewusst gegen Warnungen aus der Branche selbst: Nach mehreren Hacking-Vorfällen durch KI-Software hatten zuletzt sogar führende Entwickler wie Anthropic und OpenAI dafür plädiert, das Entwicklungstempo zu drosseln, aus Sorge, die Technologie könne der menschlichen Kontrolle entgleiten. Trump wiederum sprach von einer "kranken Verschwörung" gegen KI und warf Kritikern vor, auf eine "Dezimierung oder Zerstörung" der Technologie hinzuarbeiten.
Diese politische Rückendeckung trifft auf eine Marktstimmung, die zunehmend gespalten ist. Zwar dürften laut Analysten rund eine Billion US-Dollar allein in diesem Jahr in KI-Investitionen fließen, doch mehren sich die Warnsignale: Die großen Hyperscaler wie Microsoft, Meta, Alphabet, Amazon und Oracle, die enormen Summen in Rechenzentren und KI-Infrastruktur stecken, entwickelten sich zuletzt schwächer als der breite Aktienmarkt, obwohl der S&P 500 weiter in Richtung neuer Rekorde tendiert. Beobachter werten das als erstes Anzeichen dafür, dass Anleger die hohen Ausgaben und die Aussicht auf entsprechende Erträge kritischer zu hinterfragen beginnen.
Die Anleihemärkte standen die gesamte Woche im Zeichen der Frage, wie entschlossen die großen Notenbanken dem anhaltenden Preisauftrieb entgegentreten würden. Zu Wochenbeginn zogen die Renditen beiderseits des Atlantiks an, nachdem steigende Ölpreise und neue Inflationsdaten die Erwartungen an weitere geldpolitische Straffungen befeuert hatten, langfristige Staatsanleihen markierten dabei zeitweise mehrjährige Höchststände. Mit der Zinserhöhung der US-Notenbank und dem betont restriktiven Ton der Fed drehte sich die Stimmung jedoch. Die Entscheidung stärkte das Vertrauen der Anleger in die Entschlossenheit der Inflationsbekämpfung und bremste eine bereits einsetzende Abverkaufswelle am Anleihemarkt, wo Investoren den Notenbankern zuvor einen zu nachlässigen Umgang mit der Inflation vorgeworfen hatten.
In Europa rückte parallel ein politisches Risiko zunehmend in den Fokus der Rentenmärkte: Die Rendite zehnjähriger französischer Staatsanleihen kletterte im Zuge der politischen Unsicherheit vor der Präsidentschaftswahl 2027 auf 4,56 %, ein Anstieg um 43 Basispunkte binnen eines Monats und damit der stärkste Zuwachs unter den großen Volkswirtschaften. Zum Vergleich: Italien refinanziert sich aktuell zu 4,43 %, Griechenland zu 4,30 % und Spanien zu 4 %. Auch aus Deutschland kamen belastende politische Signale: Die CDU von Bundeskanzler Friedrich Merz erlitt bei der Landtagswahl in Mecklenburg-Vorpommern mit nur 4,9 % ihr schlechtestes Ergebnis seit 1949 und verpasste den Einzug ins Landesparlament, während die AfD mit 38,3 % vor der SPD (35,4 %) stärkste Kraft wurde. Für die Märkte bedeutet dies gleich zweifach Gegenwind: zum einen ein weiterer politischer Unsicherheitsfaktor, zum anderen wachsende Zweifel an der Erzählung einer fiskalischen Expansion Deutschlands, die eigentlich zusätzliche Nachfrage für die gesamte europäische Wirtschaft erzeugen sollte.
An den Rohstoffmärkten dominierten zunächst Sorgen um die Ölversorgung aus dem Nahen Osten das Geschehen, ehe sich im Wochenverlauf die Hoffnung auf eine Entspannung durchsetzte und die Preise nachgaben. Ein hochrangiger US-Militärvertreter erklärte zudem, durch die Straße von Hormus fließe dank Eskorten der US-Marine deutlich mehr Öl und Gas als bislang angenommen, eine Aussage, die sich zwar kaum verifizieren lässt, da die begleiteten Schiffe Berichten zufolge ohne aktiven Transponder fahren, die jedoch darauf hindeutet, dass das tatsächliche Angebot höher ausfallen könnte als gedacht. Dies trug dazu bei, die Sorgen um die zunehmend aggressive Haltung der Huthi-Miliz gegenüber Saudi-Arabien, die den regionalen Konflikt zusätzlich verschärft, teilweise auszugleichen. Der Goldpreis bewegte sich derweil im Spannungsfeld zwischen gestiegenen Zinsen und Nachfrage nach sicheren Häfen weitgehend seitwärts, während der US-Dollar von der strafferen US-Geldpolitik profitierte und gegenüber dem Euro zulegte.
Aktienmärkte
Zu Wochenbeginn gerieten die Aktienmärkte in den USA und Europa unter Druck, belastet durch eine Kombination aus steigenden Ölpreisen, wachsenden Inflationssorgen und einer kritischen Debatte über die weitere Entwicklung der Künstlichen Intelligenz. Besonders Technologie- und Halbleiterwerte litten, nachdem führende Branchenvertreter selbst zu mehr Vorsicht bei neuen KI-Anwendungen aufgerufen hatten, während geopolitische Spannungen im Nahen Osten zusätzlich die Sorgen um die globale Energieversorgung schürten.
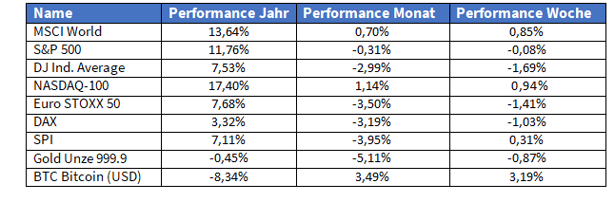
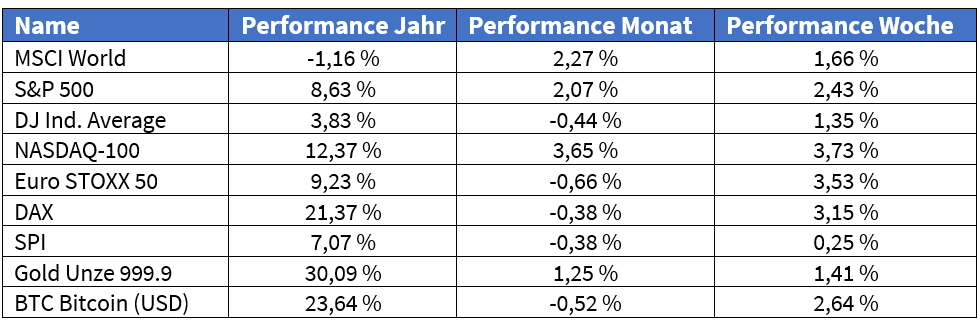
Nach der Zinserhöhung der US-Notenbank und der klaren Bekräftigung des Inflationsbekämpfungskurses hellte sich die Stimmung schließlich auf. Die Wall Street hielt sich angesichts des schwierigen Umfelds insgesamt bemerkenswert robust. Der S&P 500 gab lediglich um 0,1 % nach, während der Nasdaq 100 sogar um 0,9 % zulegen konnte. In Europa zeigte sich hingegen ein deutlich uneinheitlicheres Bild, geprägt von wachsender politischer Risikoprämie. Der französische CAC 40 erwies sich als klarer Schwachpunkt und näherte sich der psychologisch wichtigen Marke von 8.000 Punkten, ein Niveau, das zuletzt im Mai erreicht wurde. Der Index liegt damit fast 8 % unter seinem Rekordhoch vom 7. August und bleibt mit einem Minus von 1 % seit Jahresbeginn der schwächste große europäische Index, während der breite Stoxx Europe 600 im gleichen Zeitraum um 7,3 % zulegen konnte. Auch die historische Wahlniederlage der CDU in Mecklenburg-Vorpommern belastete zusätzlich die Stimmung gegenüber deutschen und europäischen Werten, da sie Zweifel an der Umsetzbarkeit der erhofften fiskalischen Wachstumsimpulse für die deutsche und europäische Wirtschaft nährt.
Im Blick der Investoren steht nun vor allem das für Donnerstag angesetzte Treffen zwischen US-Präsident Donald Trump und Chinas Staats- und Parteichef Xi Jinping. Vorgespräche zwischen US-Finanzminister Scott Bessent und dem chinesischen Vize-Premier He Lifeng in New York wurden von beiden Seiten bereits positiv kommentiert, nach diplomatischen Maßstäben ein Hinweis darauf, dass zumindest kein offener Streit entstanden ist. Erfahrungsgemäß dürften die Gespräche freundlich verlaufen und einige begrenzte Zusagen neben ambitionierteren Absichtserklärungen hervorbringen, ohne dass daraus vor dem nächsten Gipfeltreffen viel Konkretes folgt, ein Muster, das die US-chinesische Diplomatie der vergangenen Jahre bereits geprägt hat.
Einzelwerte
Meta Platforms: Meta gehörte diese Woche zu den größten Verlierern unter den Schwergewichten und büßte 2,43 % ein, ein Dämpfer für einen Konzern, der zuletzt massiv auf die KI-Karte gesetzt hat. Meta hatte sein Investitionsbudget für KI-Infrastruktur 2026 zuletzt auf bis zu 145 Milliarden US-Dollar präzisiert, deutlich mehr als noch vor Monaten in Aussicht gestellt. Für 2026 rechnen Analysten sogar mit einem Anstieg der Gesamtausgaben um rund 43 % auf bis zu 169 Milliarden US-Dollar. Diese enormen Investitionssummen treffen aktuell auf ein Marktumfeld, in dem Anleger zunehmend kritisch hinterfragen, ob sich derart hohe KI-Ausgaben zeitnah in entsprechenden Erträgen niederschlagen, ein Umstand, der die Kursentwicklung des Konzerns in den vergangenen Wochen spürbar belastet hat. Hoffnungsträger bleibt unterdessen der kürzlich vorgestellte persönliche KI-Assistent "Muse", dessen Fähigkeiten beim Connect-Event am 23. September weiter im Fokus stehen dürften, Analysten sehen darin einen potenziellen Wachstumstreiber für das Werbegeschäft.
UBS Group: Die Schweizer Großbank UBS gehörte dagegen zu den Wochengewinnern mit einem Plus von 1,79 % und profitiert weiterhin von der nahezu abgeschlossenen Integration der 2023 übernommenen Credit Suisse. Der Konzern gilt inzwischen als mit Abstand größte Bankengruppe der Schweiz und hat seine Kundenbasis sowie das verwaltete Vermögen durch die Übernahme deutlich ausgeweitet. Die Aktie profitiert dabei von soliden Gewinnen, fortschreitenden Kostensynergien sowie wieder aufgenommenen Aktienrückkäufen; das durchschnittliche Analystenkursziel liegt aktuell bei rund 60 US-Dollar und impliziert damit weiteres Aufwärtspotenzial. In einem Marktumfeld, das von politischer Unsicherheit in Frankreich und Deutschland sowie Zweifeln an der KI-Rally geprägt ist, gilt UBS als Profiteur der gestiegenen Zinsmargen und der soliden Positionierung im Wealth Management, ein Kontrapunkt zu den unter Druck stehenden US-Technologiewerten.
Märkte in der vergangenen Woche:
Sollten Sie noch Fragen haben, nehmen Sie gerne Kontakt auf!
Die vorstehenden Angaben und die Darstellungen inklusive Einschätzungen (im Folgenden auch „Informationen“ genannt) wurden von der Plutos Vermögensverwaltung AG nur zu Informationszwecken erstellt. Sie stellen keine Anlage-, Rechts- oder Steuerberatung dar. Die Informationen stellen weder ein Angebot für den Abschluss eines Vermögensverwaltungsvertrages noch eine direkte oder indirekte Empfehlung für den Erwerb oder die Veräußerung von Wertpapieren oder sonstigen Finanzinstrumenten dar und ersetzen nicht eine individuelle anleger- und anlagegerechte Beratung. Sie dienen ausschließlich Ihrer Information und stellen weder eine persönliche Empfehlung als Teil einer Anlageberatung noch eine Anlagestrategie- und Anlageempfehlung („Finanzanalyse“) dar. Dies gilt auch dann, wenn einzelne Emittenten oder Wertpapiere erwähnt werden.
Alle Angaben wurden sorgfältig recherchiert und zusammengestellt. Die hier abgegebenen Einschätzungen wurden nach bestem Wissen und Gewissen getroffen und stammen aus oder beruhen (teilweise) auf von uns als vertrauenswürdig erachteten, aber von uns nicht überprüfbaren, allgemein zugänglichen Quellen. Die Plutos Vermögensverwaltung AG übernimmt trotz sorgfältiger Beschaffung und Bereitstellung der Informationen für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen keine Gewähr. Die enthaltenen Meinungsaussagen geben die aktuellen Einschätzungen der Plutos Vermögensverwaltung AG zum Zeitpunkt der Erstellung wieder, die sich jederzeit ohne vorherige Ankündigung ändern können. Diese können daher durch aktuelle Entwicklungen überholt sein oder sich ansonsten geändert haben, ohne dass die bereitgestellten Informationen, Einschätzungen, Meinungsäußerungen oder Darstellungen geändert wurden beziehungsweise werden. Bei Bedarf setzen Sie sich deshalb bitte mit uns in Verbindung.
Bitte beachten Sie: Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Diese Informationen inklusive Einschätzungen dürfen weder ganz noch teilweise vervielfältigt, an andere Personen weiterverteilt oder veröffentlicht werden, sofern nicht hierfür ausdrücklich durch die Plutos Vermögensverwaltung AG vorgesehen. Jede Haftung für direkte beziehungsweise indirekte Schäden oder Folgeschäden aus Handlungen, die aufgrund von Informationen vorgenommen werden, die in dieser oder einer anderen Dokumentation und/oder Publikation der Plutos Vermögensverwaltung AG enthalten sind, wird abgelehnt.
Bei diesem Dokument handelt es sich um eine Marketingmitteilung im Sinne des Wertpapierhandelsgesetzes (WpHG).