Konjunktur & Rentenmärkte
Die vergangene Handelswoche stand im Zeichen der US-Geldpolitik und der geopolitischen Zuspitzung im Nahen Osten. Auslöser war ein kräftiger Sprung der Ölpreise. Der Krieg zwischen den USA/Israel und dem Iran hat die Lieferrouten durch die Straße von Hormus und das Rote Meer gestört. Brent-Rohöl verteuerte sich binnen weniger Tage um rund sechs Prozent auf zeitweise über 108 US-Dollar je Barrel. Das ist der höchste Stand seit Mitte Mai. Auch der Schiffsverkehr durch die Meerenge ging spürbar zurück. Das nährte die Sorge vor weiteren Lieferengpässen. Die Außenminister der Golfstaaten wollen sich deshalb am Montag in Oman mit ihrem iranischen Amtskollegen treffen. Sie wollen eine vorübergehende Regelung für die Schifffahrt durch Hormus finden.
Die Zinsdebatte bekam zusätzlich Nahrung durch die US-Verbraucherpreise für August, die am Freitag veröffentlicht wurden. Die Jahresrate blieb bei 3,4 % und lag damit im Rahmen der Erwartungen. Der Monatsanstieg von 0,4 % war jedoch der stärkste seit drei Monaten. Die Kernrate überraschte mit einem Plus von 0,3 % auf der oberen Seite, erwartet worden waren 0,2 %. Das kam kurz vor der Fed-Sitzung am 16. September nicht gut an. Laut dem FedWatch-Tool der CME rechnen Händler mittlerweile mit einer Wahrscheinlichkeit von rund 70 % für eine Zinserhöhung um mindestens 25 Basispunkte. Es wäre die erste seit 2023. Parallel zogen die Renditen kräftig an. Zehnjährige US-Staatsanleihen markierten den höchsten Stand seit fast drei Jahren. 30-jährige Papiere erreichten ein 19-Jahres-Hoch.
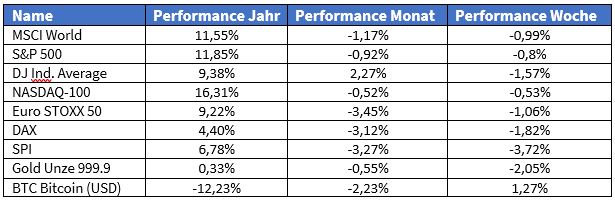
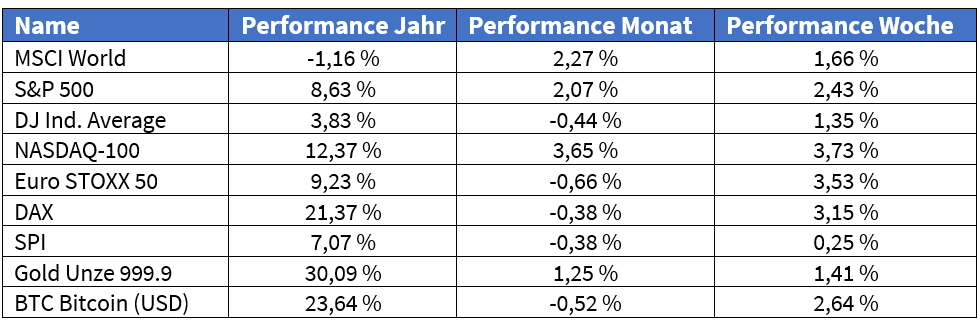
Das drückte am Donnerstag auf die Wall Street. Der Dow gab 0,6 % auf 52.064 Punkte nach. Der S&P 500 verlor ebenfalls 0,6 % auf 7.592 Zähler. Der Nasdaq fiel um 0,7 % auf 26.082 Punkte. Auch der DAX geriet unter Druck und schloss am Donnerstag bei 25.361 Punkten, ein Minus von 0,84 % . Noch zu Wochenbeginn hatte er an der Marke von 26.000 Punkten notiert.
Der IWF zeigte sich mit Blick auf die Weltwirtschaft dennoch zuversichtlich. Trotz des sechsmonatigen Nahost-Kriegs werde die globale Wirtschaftsleistung 2026 voraussichtlich weiter um rund drei Prozent wachsen. Die Inflationserwartungen seien zwar gestiegen, aber längerfristig gut verankert.
Belastend bleibt die Staatsverschuldung. Ein aktueller Themenreport der apoBank zeigt, dass die Schuldenquote der Industrieländer mit rund 110 % des BIP den höchsten Stand seit 1900 erreicht hat. Die USA weisen dabei die dynamischste Entwicklung auf, ihre Verschuldung liegt mittlerweile bei 38,3 Billionen US-Dollar. Die Studie hält eine Rückkehr zur Niedrigzinsphase für unwahrscheinlich. Wahrscheinlicher ist aus ihrer Sicht ein "Higher for Longer"-Szenario. Den Schuldenabbau erwartet die apoBank eher über eine Kombination aus nominalem Wachstum, moderat höherer Inflation und finanzieller Repression. Austerität, Hyperinflation und Staatsinsolvenz hält sie dagegen für wenig realistisch. Für Anleger folgt daraus eine klare Empfehlung: Reale Anlageklassen wie Aktien, Unternehmensanleihen und Gold sollten gegenüber rein nominalen Anlagen bevorzugt werden.
Geopolitisch bleibt die Lage angespannt. Bei einem russischen Angriff auf die ukrainische Industriestadt Pawlohrad kamen sieben Menschen ums Leben. Weitere Angriffe trafen Tankstellen in Kiew sowie eine Anlage des US-Agrarkonzerns Bunge in Dnipro. Die USA verhängten zudem neue Sanktionen gegen Firmen und Personen im Irak, im Libanon und in der Türkei. Sie sollen nach Washingtoner Darstellung die Hisbollah und andere vom Iran unterstützte Gruppen finanzieren.
In Deutschland zeichnet sich unterdessen eine Lösung im Fall Commerzbank/UniCredit ab. Die Bundesregierung will bei der Übernahme durch die italienische UniCredit auf dem Erhalt der deutschen Identität und der hiesigen Börsennotierung bestehen. Bundesfinanzminister Lars Klingbeil bespricht dieses Thema in der kommenden Woche mit UniCredit-Chef Andrea Orcel in Berlin.
Der Blick nach vorne bleibt richtungsweisend. Im Zentrum steht die Fed-Sitzung am Mittwoch, den 16. September. Am Donnerstag folgt die EZB-Zinsentscheidung. Bereits am Dienstag wird zudem die vorläufige University-of-Michigan-Umfrage zum Verbrauchervertrauen veröffentlicht. Sie gilt als früher Indikator für die Konsumlaune der US-Haushalte, die durch die gestiegenen Energie- und Dieselpreise belastet wird. In den USA liegt der durchschnittliche Dieselpreis erstmals über sechs US-Dollar je Gallone.
Aktienmärkte
Die Furcht vor einer geldpolitischen Straffung und der Ölpreisschub belasteten die US-Börsen zur Wochenmitte. Die Indizes zeigten sich angesichts insgesamt robuster Konjunkturdaten aber stabil. In Europa gaben DAX, MDAX und Euro Stoxx 50 stärker nach als ihre US-Pendants. Grund dafür war die Kombination aus höheren Anleiherenditen und dem schwächeren geopolitischen Umfeld. Auch in Asien fiel die Reaktion gemischt aus. Nikkei 225 und Hang Seng gaben zum Wochenschluss nach. In den kommenden Tagen dürfte sich der Handel ganz auf die Notenbanksitzungen in den USA und im Euroraum konzentrieren.
Für die kommende Woche bleibt die grundsätzliche Spannung an den Aktienmärkten bestehen. Auf der einen Seite steht die ungebrochene Euphorie rund um den KI-Boom. Sie wurde zuletzt durch überraschend starke Oracle-Zahlen gestützt, die die Sorgen der Anleger über die hohen Kosten der KI-Infrastruktur kurzfristig dämpften. Auf der anderen Seite wächst die Zahl der Risikofaktoren. Dazu zählen die geopolitische Eskalation, die hohe Staatsverschuldung, die Zinsunsicherheit und die zunehmende Konzentration einzelner Technologiewerte in den Indizes
Einzelwerte
AstraZeneca: Der britisch-schwedische Pharmakonzern meldete am Montag mehrere Neuigkeiten aus der Onkologie-Pipeline. Eine Spätphase-Studie zeigte für das Kombinationspräparat aus Tagrisso und Orpathys als Erstlinientherapie bei einer bestimmten Form von Lungenkrebs eine statistisch signifikante und klinisch bedeutsame Verbesserung des progressionsfreien Überlebens. Auch beim Gesamtüberleben gab es ermutigende, wenn auch noch nicht final ausgewertete Daten. Für Enhertu, das gemeinsam mit Daiichi Sankyo entwickelte Antikörper-Wirkstoff-Konjugat, wurden zudem Überlebensvorteile bei fortgeschrittenem, HER2-mutiertem, nicht-kleinzelligem Lungenkrebs vermeldet. Die Nachrichtenlage bei AstraZeneca bleibt damit gemischt. Die Onkologie-Fortschritte kommen grundsätzlich gut an. Zuletzt hatte aber eine gescheiterte Spätphase-Studie zu einem Brustkrebs-Kombinationspräparat für Ernüchterung gesorgt. Analysten bestätigen dennoch mehrheitlich ihre Kaufempfehlungen. Das durchschnittliche Kursziel liegt rund ein Drittel über dem aktuellen Kurs.
Oracle: Der US-Softwarekonzern übertraf mit seinen jüngsten Quartalszahlen die Erwartungen der Wall Street deutlich. Damit konnte er die Sorgen der Anleger über die hohen Kosten seiner KI-Investitionen zumindest vorübergehend zerstreuen. Der SAP-Rivale wies einen überraschend hohen Auftragsbestand aus und gab weniger Geld aus als befürchtet. Das gab den Investoren die Zuversicht, dass sich die milliardenschweren Investitionen in Rechenzentren perspektivisch auszahlen, ohne die Bilanz übermäßig zu belasten. Die Aktie hatte im laufenden Jahr zuvor mehr als 21 % an Wert verloren. Im nachbörslichen Handel legte sie um vier Prozent zu. Das ist ein Silberstreif für den ansonsten unter Kostendruck stehenden KI-Infrastruktursektor, zu dem zuletzt auch Adobe zählte.
Märkte in der vergangenen Woche:
Sollten Sie noch Fragen haben, nehmen Sie gerne Kontakt auf!
Die vorstehenden Angaben und die Darstellungen inklusive Einschätzungen (im Folgenden auch „Informationen“ genannt) wurden von der Plutos Vermögensverwaltung AG nur zu Informationszwecken erstellt. Sie stellen keine Anlage-, Rechts- oder Steuerberatung dar. Die Informationen stellen weder ein Angebot für den Abschluss eines Vermögensverwaltungsvertrages noch eine direkte oder indirekte Empfehlung für den Erwerb oder die Veräußerung von Wertpapieren oder sonstigen Finanzinstrumenten dar und ersetzen nicht eine individuelle anleger- und anlagegerechte Beratung. Sie dienen ausschließlich Ihrer Information und stellen weder eine persönliche Empfehlung als Teil einer Anlageberatung noch eine Anlagestrategie- und Anlageempfehlung („Finanzanalyse“) dar. Dies gilt auch dann, wenn einzelne Emittenten oder Wertpapiere erwähnt werden.
Alle Angaben wurden sorgfältig recherchiert und zusammengestellt. Die hier abgegebenen Einschätzungen wurden nach bestem Wissen und Gewissen getroffen und stammen aus oder beruhen (teilweise) auf von uns als vertrauenswürdig erachteten, aber von uns nicht überprüfbaren, allgemein zugänglichen Quellen. Die Plutos Vermögensverwaltung AG übernimmt trotz sorgfältiger Beschaffung und Bereitstellung der Informationen für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen keine Gewähr. Die enthaltenen Meinungsaussagen geben die aktuellen Einschätzungen der Plutos Vermögensverwaltung AG zum Zeitpunkt der Erstellung wieder, die sich jederzeit ohne vorherige Ankündigung ändern können. Diese können daher durch aktuelle Entwicklungen überholt sein oder sich ansonsten geändert haben, ohne dass die bereitgestellten Informationen, Einschätzungen, Meinungsäußerungen oder Darstellungen geändert wurden beziehungsweise werden. Bei Bedarf setzen Sie sich deshalb bitte mit uns in Verbindung.
Bitte beachten Sie: Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Diese Informationen inklusive Einschätzungen dürfen weder ganz noch teilweise vervielfältigt, an andere Personen weiterverteilt oder veröffentlicht werden, sofern nicht hierfür ausdrücklich durch die Plutos Vermögensverwaltung AG vorgesehen. Jede Haftung für direkte beziehungsweise indirekte Schäden oder Folgeschäden aus Handlungen, die aufgrund von Informationen vorgenommen werden, die in dieser oder einer anderen Dokumentation und/oder Publikation der Plutos Vermögensverwaltung AG enthalten sind, wird abgelehnt.
Bei diesem Dokument handelt es sich um eine Marketingmitteilung im Sinne des Wertpapierhandelsgesetzes (WpHG).