Konjunktur & Rentenmärkte
Die vergangene Woche stand im Zeichen von Anleiherenditen und Energiepreisen. In den USA gaben zunächst robuste Konjunktursignale und ein etwas schwächerer Arbeitsmarkt Rückhalt, weil sie die Sorge vor einer unmittelbaren Zinserhöhung nahmen. Im Wochenverlauf kehrte dann die Unruhe zurück, denn das Protokoll der Fed-Sitzung deutete weiter auf einen restriktiven Kurs hin, und Fed-Gouverneur Christopher Waller hält weitere Anhebungen wohl für notwendig, den Zeitpunkt aber für flexibel. Laut dem FedWatch-Tool der CME rechnen die Märkte im Oktober mit unveränderten Zinsen, eine Erhöhung im Dezember wird mit 69,2 % eingepreist. In Europa verunsicherten die Lage in Frankreich und vorgezogene Neuwahlen in Spanien.
Am Anleihemarkt trat nach den schwächeren Arbeitsmarktsignalen bald wieder die Furcht vor hartnäckigem Preisdruck in den Vordergrund, und die Renditen stiegen weltweit. Über die gesamte Woche lagen die Renditen deutscher Staatsanleihen höher, die vergleichbaren US-Renditen gaben leicht nach. Zum Wochenschluss sanken die Renditen mehrerer Staatsanleihen.
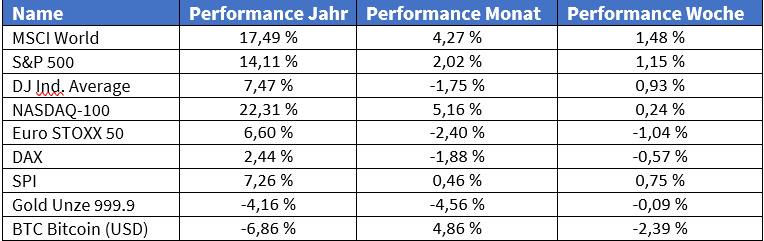
Gold verbilligte sich im Wochenverlauf leicht. Höhere reale Zinsen, ein festerer US-Dollar und die gestiegene Attraktivität verzinster Anlagen wogen dabei schwerer als der Rückenwind durch die geopolitischen Spannungen. Der Dollar legte gegenüber dem Euro zu, weil Anleger auch weiterhin mit einer straffen US-Geldpolitik rechnen.
Der Ölpreis zog in der vergangenen Woche wieder deutlich an. Neue Spannungen im Nahen Osten, Angriffe auf Schifffahrtsrouten und Sorgen um das Angebot sorgten für Auftrieb. Am Donnerstag, dem 08.10.2026 stiegen WTI um 3,6 % und Brent um 4,1 %, auch weil Wirbelstürme in den USA die Förderung beeinträchtigten. US-Rohöl hat sich in diesem Jahr schon um mehr als 60 % verteuert, was den Inflationsdruck nährt.
In der kommenden Woche bleiben der Krieg im Nahen Osten, die hohen Energiekosten, die weltweit steigenden Zinsen und die hohe Staatsverschuldung einzelner Länder die bestimmenden Themen.
Aktienmärkte
Die Börsen liefen in der vergangenen Woche auseinander, die US-Märkte schlugen sich besser. Zum Wochenstart stützten die Aussichten auf unveränderte Zinsen und solide Konjunkturdaten. Zudem trieb die Erwartung hoher KI-Investitionen große Technologiewerte auf neue Höchststände. Ab der Wochenmitte belasteten der Renditeanstieg und das teurere Öl, es kam zu Gewinnmitnahmen. Am Donnerstag, dem 08.10.2026 setzte ein Medienbericht über unerwartet niedrige Umsätze von OpenAI Technologiewerte unter Druck, am Freitag kam dann die Erholung. Laut Bloomberg rechnet OpenAI bis Jahresende mit einem deutlich höheren Umsatz, zudem versicherte Präsident Trump, dass die USA vor den Zwischenwahlen im November keinen Angriff auf den Iran starten würden. Auf Wochensicht legten Dow Jones und Nasdaq 100 leicht zu.
Schwächer zeigte sich hingegen Europa. Zum Wochenstart verunsicherten die Lage in Frankreich und die Neuwahlen in Spanien, zwischenzeitlich sorgten fallende Ölpreise und eine Entspannung in der französischen Haushaltsdebatte für Erholung. Der weltweite Renditeanstieg überlagerte das jedoch, zum Wochenende kam die Furcht vor neuen Handelskonflikten mit China hinzu. Zum Wochenschluss hellte sich die Stimmung auf. Der DAX eroberte am Freitag, dem 09.10.2026 die psychologisch wichtige Marke von 25.000 Punkten zurück, auch die übrigen europäischen Börsen schlossen im Plus. Für den Start in die neue Woche deuten die Terminmärkte auf weitere Gewinne hin. Auf Wochensicht gaben DAX und Euro Stoxx dennoch nach.
Einzelwerte
SpaceX: Der Weltraumkonzern SpaceX rückte in der vergangenen Woche mit einem Vorstoß in den Mobilfunkmarkt in den Anlegerfokus. Am Donnerstag, dem 08.10.2026 vereinbarte das Unternehmen den Kauf eines landesweiten Portfolios an Niederfrequenz-Spektren (800 Megahertz), um künftig Mobilfunkverbindungen direkt aus dem All auf Smartphones anbieten zu können. Verkäufer ist der Finanzinvestor Grain Management, der sein gesamtes Portfolio abgibt. Finanzielle Details wurden nicht genannt. Mit seinem Satellitenbetreiber Starlink könnte SpaceX damit zu einem großen Wettbewerber im US-Mobilfunkgeschäft werden und etablierte Anbieter wie T-Mobile US und Verizon herausfordern. Entsprechend standen am Freitag, dem 09.10.2026 Aktien aus dem Telekomsektor im Fokus, die SpaceX-Titel selbst legten um 1,3 % zu.
PepsiCo: Der Getränke- und Snackkonzern PepsiCo hat in der vergangenen Woche seine Zahlen für das dritte Quartal vorgelegt und dabei ein gemischtes Bild gezeichnet. Umsatz und bereinigter Gewinn je Aktie übertrafen die Erwartungen der Analysten. Getragen wurde das Quartal vom Auslandsgeschäft, das gut ein Drittel der Erlöse ausmacht. Der weltweite Snackabsatz wuchs dabei so stark wie seit 2021 nicht mehr, vor allem in Asien. In China und Brasilien gewann PepsiCo Marktanteile, und die Marke Lay’s profitierte von der Nachfrage rund um die Fußball-Weltmeisterschaft. In Nordamerika blieb die Entwicklung dagegen eher schwach. Der Snackabsatz von Frito-Lay stagnierte, die Getränkemengen gingen zurück. Für das Gesamtjahr senkte der Konzern daher seine Gewinnprognose deutlich, hob beim Umsatz aber die Erwartung auf das obere Ende der bisherigen Spanne. Zur Stärkung des Nordamerika-Geschäfts will PepsiCo stärker in Innovationen und wirksamere Werbung investieren und zugleich weitere Ausgaben kürzen. Die Aktie legte um 3,7 % zu.
Märkte in der vergangenen Woche:
Die vorstehenden Angaben und die Darstellungen inklusive Einschätzungen (im Folgenden auch „Informationen“ genannt) wurden von der Plutos Vermögensverwaltung AG nur zu Informationszwecken erstellt. Sie stellen keine Anlage-, Rechts- oder Steuerberatung dar. Die Informationen stellen weder ein Angebot für den Abschluss eines Vermögensverwaltungsvertrages noch eine direkte oder indirekte Empfehlung für den Erwerb oder die Veräußerung von Wertpapieren oder sonstigen Finanzinstrumenten dar und ersetzen nicht eine individuelle anleger- und anlagegerechte Beratung. Sie dienen ausschließlich Ihrer Information und stellen weder eine persönliche Empfehlung als Teil einer Anlageberatung noch eine Anlagestrategie- und Anlageempfehlung („Finanzanalyse“) dar. Dies gilt auch dann, wenn einzelne Emittenten oder Wertpapiere erwähnt werden.
Alle Angaben wurden sorgfältig recherchiert und zusammengestellt. Die hier abgegebenen Einschätzungen wurden nach bestem Wissen und Gewissen getroffen und stammen aus oder beruhen (teilweise) auf von uns als vertrauenswürdig erachteten, aber von uns nicht überprüfbaren, allgemein zugänglichen Quellen. Die Plutos Vermögensverwaltung AG übernimmt trotz sorgfältiger Beschaffung und Bereitstellung der Informationen für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen keine Gewähr. Die enthaltenen Meinungsaussagen geben die aktuellen Einschätzungen der Plutos Vermögensverwaltung AG zum Zeitpunkt der Erstellung wieder, die sich jederzeit ohne vorherige Ankündigung ändern können. Diese können daher durch aktuelle Entwicklungen überholt sein oder sich ansonsten geändert haben, ohne dass die bereitgestellten Informationen, Einschätzungen, Meinungsäußerungen oder Darstellungen geändert wurden beziehungsweise werden. Bei Bedarf setzen Sie sich deshalb bitte mit uns in Verbindung.
Bitte beachten Sie: Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Diese Informationen inklusive Einschätzungen dürfen weder ganz noch teilweise vervielfältigt, an andere Personen weiterverteilt oder veröffentlicht werden, sofern nicht hierfür ausdrücklich durch die Plutos Vermögensverwaltung AG vorgesehen. Jede Haftung für direkte beziehungsweise indirekte Schäden oder Folgeschäden aus Handlungen, die aufgrund von Informationen vorgenommen werden, die in dieser oder einer anderen Dokumentation und/oder Publikation der Plutos Vermögensverwaltung AG enthalten sind, wird abgelehnt.
Bei diesem Dokument handelt es sich um eine Marketingmitteilung im Sinne des Wertpapierhandelsgesetzes (WpHG).