Konjunktur & Rentenmärkte
Die vergangene Woche (19.10.2026 bis 23.10.2026) war an den Finanzmärkten von gegensätzlichen Signalen geprägt. Zu Beginn der Woche, am Montag, 19.10.2026, überraschte China positiv. Die Wirtschaft wuchs im dritten Quartal um 4,5 % gegenüber dem Vorjahr, stärker als erwartet und dynamischer als im Vorquartal. Getragen wird die Erholung allerdings weiterhin vor allem vom Export, während die Nachfrage im Inland verhalten bleibt. In Großbritannien zog die Inflation im September auf 3,5 % an und lag damit etwas über den Prognosen der Volkswirte, vor allem wegen teurerer Energie und Kraftstoffe. In den USA waren die zuletzt veröffentlichten Verbraucher- und Erzeugerpreise ebenfalls etwas höher als erwartet, mehrere Vertreter der Notenbank Fed sehen darin aber keinen unmittelbaren Anlass zu handeln. Nach Redaktionsschluss standen zudem die US-Einkaufsmanagerindizes für Oktober im Fokus, die Hinweise auf die Konjunktur zum Start ins vierte Quartal liefern sollen.
Am Anleihemarkt gaben die Renditen langfristiger Staatsanleihen in Deutschland und den USA im Wochenverlauf nach. Politische Unsicherheit in Europa, die Debatte um den Technologiesektor und eine vorsichtigere Sicht auf die Konjunktur ließen viele Anleger in vermeintlich sichere Papiere umschichten. Diese erhöhte Nachfrage hielt bis zum Wochenschluss an.
Am Rohstoffmarkt verteuerte sich Brent-Öl spürbar, getrieben von Sorgen um die Versorgung und die Lage am Energiemarkt. Gold verlor dagegen einen Teil seiner zuvor erzielten Gewinne, und der US-Dollar legte gegenüber dem Euro leicht zu.
In der kommenden Woche stehen die Zentralbanken im Mittelpunkt. Am Mittwoch, 28.10.2026, entscheidet die Fed. Es wird erwartet, dass sie ihr Zinsband bei 3,75 % bis 4,00 % unverändert lässt und dass bis zum Jahresende noch ein weiterer Zinsschritt folgt. Am Donnerstag, 29.10.2026, tagt die EZB, bei der wir den Einlagesatz unverändert bei 2,5 % erwarten. Am Freitag, 30.10.2026, folgt die Bank of Japan, für die der Markt ebenfalls unveränderte Leitzinsen erwartet.
Aktienmärkte
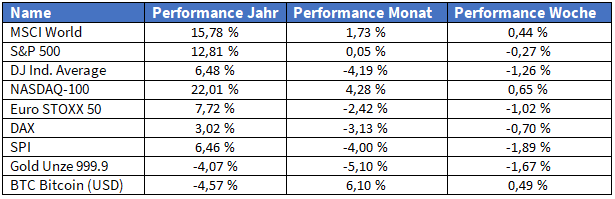
Die Aktienmärkte zeigten sich in der vergangenen Woche uneinheitlich. Zum Wochenstart lastete die politische Lage in Frankreich auf den europäischen Börsen. Die Furcht vor einer weiteren Zuspitzung ließ Anleger vorsichtiger agieren und setzte vor allem die großen Indizes der Eurozone unter Druck. Zugleich sorgte die Debatte um Bewertung und Ertragsperspektiven des Technologiesektors immer wieder für kräftige Schwankungen.
In den USA beruhigte sich die Lage zunächst, nachdem sich die Stimmung gegenüber Technologieunternehmen vorübergehend gebessert hatte. Robuste Unternehmenszahlen nährten die Hoffnung auf anhaltend stabile Gewinne und stützten die Kurse zeitweise. Später rückten wieder Zweifel an den Wachstumsaussichten vieler technologienaher Geschäftsmodelle in den Vordergrund, wodurch besonders wachstumsstarke Aktien unter Verkaufsdruck gerieten.
Am Ende hielten sich die US-Börsen besser als die europäischen. Der breite US-Markt tendierte nahezu unverändert, während die wichtigsten europäischen Indizes deutlicher nachgaben.
Für den Start in die neue Woche deutet sich im DAX nach der schwachen Vorwoche eine Stabilisierung an. Der X-DAX signalisierte am Montag, 26.10.2026, vorbörslich ein leichtes Plus, auch der Euro Stoxx 50 wird etwas fester erwartet. Die Ölpreise gaben zum Wochenauftakt etwas nach, blieben aber sehr hoch, an den asiatischen Börsen überwogen die Verluste. Im Mittelpunkt steht weiter die Frage, ob sich die Milliardeninvestitionen in KI zeitnah auszahlen oder sich vor allem kleinere Anbieter angesichts höherer Finanzierungskosten übernehmen. Hier entspannte sich die Lage zuletzt etwas, weil sich die Rendite zehnjähriger US-Staatsanleihen stabilisierte.
Einzelwerte
Meta: Meta bestätigte in der Berichtssaison der vergangenen Woche die hohen Erwartungen an sein KI-Geschäft und weitete seine Investitionspläne weiter aus. Tesla signalisierte dagegen eine etwas vorsichtigere Gangart bei künftigen Investitionen. Die Unternehmensmeldungen zeigten damit die weiterhin hohe Investitionsdynamik im Technologiesektor, rückten aber zugleich stärker in den Blick, ob sich die umfangreichen Ausgaben für Künstliche Intelligenz auch wirtschaftlich lohnen.
Bayer: Der Pharma- und Agrarchemiekonzern rückte zum Wochenauftakt am Montag, 26.10.2026, in den Fokus. Händlern zufolge zeigten Zwischendaten einer Phase-III-Studie, dass das Prostatakrebsmedikament Nubeqa das Risiko für Metastasen und die Sterblichkeit deutlich senkt. Das wäre ein überraschend früher zusätzlicher Wachstumstreiber für das Blockbuster-Präparat, entsprechend rechnen Marktteilnehmer mit Kursgewinnen der Aktie.
Hugo Boss: Die britische Frasers Group hat sich nach eigenen Angaben die absolute Mehrheit am Bekleidungshersteller gesichert und hält inzwischen gut 50 % der Anteile. Aus dem Markt hieß es am Montag, 26.10.2026, die Briten könnten ihren Anteil künftig weiter ausbauen. Der Aktie dürfte das Auftrieb geben.
Die vorstehenden Angaben und die Darstellungen inklusive Einschätzungen (im Folgenden auch „Informationen“ genannt) wurden von der Plutos Vermögensverwaltung AG nur zu Informationszwecken erstellt. Sie stellen keine Anlage-, Rechts- oder Steuerberatung dar. Die Informationen stellen weder ein Angebot für den Abschluss eines Vermögensverwaltungsvertrages noch eine direkte oder indirekte Empfehlung für den Erwerb oder die Veräußerung von Wertpapieren oder sonstigen Finanzinstrumenten dar und ersetzen nicht eine individuelle anleger- und anlagegerechte Beratung. Sie dienen ausschließlich Ihrer Information und stellen weder eine persönliche Empfehlung als Teil einer Anlageberatung noch eine Anlagestrategie- und Anlageempfehlung („Finanzanalyse“) dar. Dies gilt auch dann, wenn einzelne Emittenten oder Wertpapiere erwähnt werden.
Alle Angaben wurden sorgfältig recherchiert und zusammengestellt. Die hier abgegebenen Einschätzungen wurden nach bestem Wissen und Gewissen getroffen und stammen aus oder beruhen (teilweise) auf von uns als vertrauenswürdig erachteten, aber von uns nicht überprüfbaren, allgemein zugänglichen Quellen. Die Plutos Vermögensverwaltung AG übernimmt trotz sorgfältiger Beschaffung und Bereitstellung der Informationen für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen keine Gewähr. Die enthaltenen Meinungsaussagen geben die aktuellen Einschätzungen der Plutos Vermögensverwaltung AG zum Zeitpunkt der Erstellung wieder, die sich jederzeit ohne vorherige Ankündigung ändern können. Diese können daher durch aktuelle Entwicklungen überholt sein oder sich ansonsten geändert haben, ohne dass die bereitgestellten Informationen, Einschätzungen, Meinungsäußerungen oder Darstellungen geändert wurden beziehungsweise werden. Bei Bedarf setzen Sie sich deshalb bitte mit uns in Verbindung.
Bitte beachten Sie: Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Diese Informationen inklusive Einschätzungen dürfen weder ganz noch teilweise vervielfältigt, an andere Personen weiterverteilt oder veröffentlicht werden, sofern nicht hierfür ausdrücklich durch die Plutos Vermögensverwaltung AG vorgesehen. Jede Haftung für direkte beziehungsweise indirekte Schäden oder Folgeschäden aus Handlungen, die aufgrund von Informationen vorgenommen werden, die in dieser oder einer anderen Dokumentation und/oder Publikation der Plutos Vermögensverwaltung AG enthalten sind, wird abgelehnt.
Bei diesem Dokument handelt es sich um eine Marketingmitteilung im Sinne des Wertpapierhandelsgesetzes (WpHG).