Konjunktur & Rentenmärkte
Die Handelswoche vom 26. Oktober bis 1. November stand im Zeichen der US-Notenbanksitzung, einer intensiven Berichtssaison sowie der anhaltenden Diskussion über die hohen Investitionen in künstliche Intelligenz. Die Federal Reserve beließ die Leitzinsen wie erwartet unverändert und bekräftigte ihren datenabhängigen geldpolitischen Kurs. Gleichzeitig zeigten die jüngsten US-Konjunkturdaten weiterhin ein gemischtes Bild: Während sich der Arbeitsmarkt insgesamt robust präsentierte, deuteten einige Frühindikatoren auf eine allmähliche Abschwächung der wirtschaftlichen Dynamik hin. Anleger konzentrierten sich daher vor allem auf mögliche Hinweise zum weiteren Zinsverlauf und die Frage, ob weitere Zinsanhebungen kommen können.
Am Anleihemarkt überwog eine vergleichsweise ruhige Entwicklung. Die Rendite zehnjähriger US-Staatsanleihen bewegte sich im Wochenverlauf leicht rückläufig, da die unveränderte Haltung der Federal Reserve sowie die Suche nach sicheren Anlagen für Unterstützung sorgten. Insgesamt blieb die Entwicklung am Rentenmarkt von der Erwartung geprägt, dass die Inflationsentwicklung zwar weiter nachlässt, die Notenbanken jedoch vorerst an ihrem vorsichtigen Kurs festhalten dürften.
Auch die Rohstoffmärkte standen im Fokus der Anleger. Die Ölpreise schwankten im Wochenverlauf aufgrund geopolitischer Entwicklungen im Nahen Osten sowie unterschiedlicher Signale zur globalen Nachfrage, konnten zwischenzeitliche Anstiege jedoch nicht halten. Brent-Öl beendete die Woche leicht im Minus. Auch Gold entwickelte sich schwach und gab auf Wochensicht nach. Belastend wirkten vor allem die insgesamt stabile Risikobereitschaft der Anleger sowie die weiterhin hohen Realzinsen. Für die kommende Woche dürften insbesondere weitere Konjunkturdaten aus den USA, die Entwicklung der Energiepreise sowie der weitere Verlauf der Berichtssaison die Märkte maßgeblich beeinflussen.
Aktienmärkte
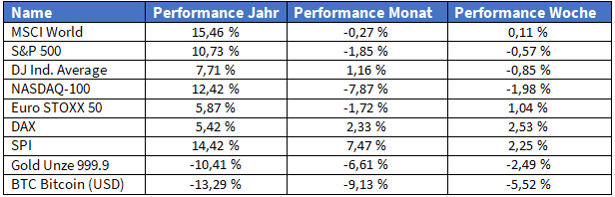
Die internationalen Aktienmärkte entwickelten sich in der vergangenen Woche uneinheitlich. Während europäische Aktienmärkte von einer stabilen Berichtssaison und nachlassenden Zinssorgen profitieren konnten, gerieten US-Aktien zum Wochenschluss deutlich unter Druck. Besonders Technologie- und KI-nahe Werte standen weiterhin im Fokus der Anleger. Obwohl viele Unternehmen weiterhin starkes Umsatzwachstum vorweisen konnten, sorgten hohe Investitionsausgaben und enttäuschende Ausblicke für Gewinnmitnahmen. Der Nasdaq Composite verzeichnete die schwächste Entwicklung unter den großen US-Indizes und gab auf Wochensicht deutlich nach. Auch der S&P 500 sowie der Dow Jones schlossen moderat im Minus.
Der hohe Verkaufsdruck konzentrierte sich vor allem auf die großen Technologieunternehmen. Anleger hinterfragten zunehmend, ob die enormen Investitionen in Rechenzentren, KI-Infrastruktur und Chips kurzfristig ausreichend hohe Erträge erwirtschaften können. Dadurch setzte sich das Muster der vergangenen Wochen fort: Gute Geschäftszahlen allein reichen nicht mehr aus, wenn gleichzeitig die Erwartungen an zukünftiges Wachstum und die Kapitalrendite sinken. Besonders KI- und Halbleiterwerte gehörten zu den größten Verlierern der Woche.
Im Gegensatz dazu zeigten sich die europäischen Aktienmärkte robust. Der STOXX Europe 600 und der DAX konnten die Woche mit Zugewinnen beenden und profitierten von einer geringeren Abhängigkeit von den großen KI-Investitionsthemen, die zuletzt die US-Technologiewerte belasteten.
Einzelwerte
Alphabet: Der Google-Mutterkonzern geriet nach der Veröffentlichung seiner Quartalszahlen deutlich unter Druck. Zwar konnte das Unternehmen weiterhin von der starken Nachfrage nach Cloud- und KI-Diensten profitieren, dennoch enttäuschten einzelne Kennzahlen sowie der Ausblick die hohen Erwartungen des Marktes. Zudem rückten die weiterhin hohen Investitionen in KI-Infrastruktur und Rechenzentren in den Fokus der Anleger. Die Kursreaktion verdeutlichte, dass Investoren zunehmend nicht nur auf Wachstum, sondern auch auf die Kapitalrendite der massiven KI-Ausgaben achten.
Amazon: Die Aktie des E-Commerce- und Cloud-Konzerns gehörte zu den schwächeren Werten der vergangenen Woche. Trotz solider Geschäftszahlen sorgten insbesondere Aussagen zu den künftig geplanten Investitionen in Rechenzentren, KI-Infrastruktur und Logistiknetzwerke für Zurückhaltung bei den Anlegern. Ähnlich wie bei anderen Technologiekonzernen stehen inzwischen weniger die Umsatzzuwächse als vielmehr die Frage im Mittelpunkt, wann die milliardenschweren Investitionen nachhaltig in höhere Gewinne und freie Cashflows umgewandelt werden können.
Microsoft: Die Aktie zeigte sich nach Vorlage der Quartalszahlen stabil und bewegte sich über die Woche weitgehend seitwärts. Positiv bewertet wurden das anhaltend starke Wachstum der Cloud-Plattform Azure sowie die hohe Nachfrage nach KI-Anwendungen. Gleichzeitig begrüßten Anleger, dass Microsoft im Vergleich zu anderen Technologiekonzernen bislang überzeugend darlegen konnte, wie die hohen Investitionen in KI-Infrastruktur in Umsatz- und Gewinnwachstum umgesetzt werden. Die insgesamt verhaltene Kursreaktion deutet jedoch darauf hin, dass ein Großteil dieser positiven Entwicklung bereits in den Erwartungen eingepreist war.
Die vorstehenden Angaben und die Darstellungen inklusive Einschätzungen (im Folgenden auch „Informationen“ genannt) wurden von der Plutos Vermögensverwaltung AG nur zu Informationszwecken erstellt. Sie stellen keine Anlage-, Rechts- oder Steuerberatung dar. Die Informationen stellen weder ein Angebot für den Abschluss eines Vermögensverwaltungsvertrages noch eine direkte oder indirekte Empfehlung für den Erwerb oder die Veräußerung von Wertpapieren oder sonstigen Finanzinstrumenten dar und ersetzen nicht eine individuelle anleger- und anlagegerechte Beratung. Sie dienen ausschließlich Ihrer Information und stellen weder eine persönliche Empfehlung als Teil einer Anlageberatung noch eine Anlagestrategie- und Anlageempfehlung („Finanzanalyse“) dar. Dies gilt auch dann, wenn einzelne Emittenten oder Wertpapiere erwähnt werden.
Alle Angaben wurden sorgfältig recherchiert und zusammengestellt. Die hier abgegebenen Einschätzungen wurden nach bestem Wissen und Gewissen getroffen und stammen aus oder beruhen (teilweise) auf von uns als vertrauenswürdig erachteten, aber von uns nicht überprüfbaren, allgemein zugänglichen Quellen. Die Plutos Vermögensverwaltung AG übernimmt trotz sorgfältiger Beschaffung und Bereitstellung der Informationen für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen keine Gewähr. Die enthaltenen Meinungsaussagen geben die aktuellen Einschätzungen der Plutos Vermögensverwaltung AG zum Zeitpunkt der Erstellung wieder, die sich jederzeit ohne vorherige Ankündigung ändern können. Diese können daher durch aktuelle Entwicklungen überholt sein oder sich ansonsten geändert haben, ohne dass die bereitgestellten Informationen, Einschätzungen, Meinungsäußerungen oder Darstellungen geändert wurden beziehungsweise werden. Bei Bedarf setzen Sie sich deshalb bitte mit uns in Verbindung.
Bitte beachten Sie: Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Diese Informationen inklusive Einschätzungen dürfen weder ganz noch teilweise vervielfältigt, an andere Personen weiterverteilt oder veröffentlicht werden, sofern nicht hierfür ausdrücklich durch die Plutos Vermögensverwaltung AG vorgesehen. Jede Haftung für direkte beziehungsweise indirekte Schäden oder Folgeschäden aus Handlungen, die aufgrund von Informationen vorgenommen werden, die in dieser oder einer anderen Dokumentation und/oder Publikation der Plutos Vermögensverwaltung AG enthalten sind, wird abgelehnt.
Bei diesem Dokument handelt es sich um eine Marketingmitteilung im Sinne des Wertpapierhandelsgesetzes (WpHG).