Konjunktur & Rentenmärkte
Die Rentenmärkte standen zuletzt im Zeichen zunehmender Nervosität an den Aktienmärkten. Der Druck auf Aktien kam im späten Handel den Bundesanleihen zugute, die als sicherer Hafen gefragt waren. Besonders stark nachgefragt wurden längere Laufzeiten, wobei 10- und 30-jährige Bundesanleihen am meisten profitierten. Anleihen anderer europäischer Staaten konnten da nicht mithalten: Ihre Renditeaufschläge (Spreads) gegenüber deutschen Staatsanleihen weiteten sich aus. Auch in den USA und in Japan sahen wir eine ähnliche Entwicklung, dort gingen die Renditen von Staatsanleihen teilweise deutlich zurück.
Die Konjunkturdaten rückten vor diesem Hintergrund in den Hintergrund, enthielten aber eine positive Überraschung. Die Auftragseingänge der deutschen Industrie legten im September um 4,4 % gegenüber dem Vormonat zu, nachdem sie im August noch um mehr als 10 % eingebrochen waren. Noch deutlicher fiel der Anstieg bei den Kernaufträgen aus, die Großaufträge ausklammern: Sie stiegen um 5,1 %. Das könnte der Beginn einer Trendwende sein. Eine einzelne Monatszahl begründet allerdings noch keinen Aufschwung, zumal die Daten nach dem starken Rückgang im August auch von einem Basiseffekt geprägt sind.
Für die geldpolitische Ausrichtung in Europa liefern die Aussagen aus dem EZB-Umfeld ein klareres Bild. Bundesbankpräsident Nagel sieht angesichts einer ungebrochenen Inflationsdynamik keine Alternative zu einer Zinserhöhung im Dezember. EZB-Präsidentin Lagarde ließ die Entscheidung dagegen offen und verwies auf die neuen EZB-Projektionen, von denen abhängen werde, ob ein weiterer Zinsschritt notwendig ist. Die Bank of England hat ihren Leitzins unterdessen auf 4 % erhöht.
Mit Blick auf die kommenden Tage richtet sich die Aufmerksamkeit auf die deutsche Industrieproduktion und auf den US-Arbeitsmarktbericht für Oktober. Nach dem Abverkauf bei US-Technologieaktien dürften schwächere Beschäftigungszahlen mehr Gewicht haben als sonst. Denn die Sorge um die KI-Titel ist auch eine Sorge um das US-Wachstum, das zuletzt maßgeblich von den KI-Unternehmen getragen wurde.
Aktienmärkte
An den europäischen Aktienmärkten kam es nach einem freundlichen Start zu Gewinnmitnahmen, sodass die Leitindizes uneinheitlich schlossen. Auslöser waren rasch einsetzende Kursverluste an der Wall Street kurz nach Handelsbeginn. Der spanische Ibex führte mit +0,6 %, während der italienische MIB mit -1 % am schwächsten war. Zeitweisen Rückenwind gab der überraschend deutliche Sieg der Demokraten bei den US-Zwischenwahlen. Er nährt die Hoffnung auf ein schnelleres Ende des Iran-Krieges und auf einen weiter sinkenden Ölpreis, was auch die Inflation entlasten würde. Gleichzeitig wuchs die Sorge vor einer stärkeren Regulierung von KI und Rechenzentren.
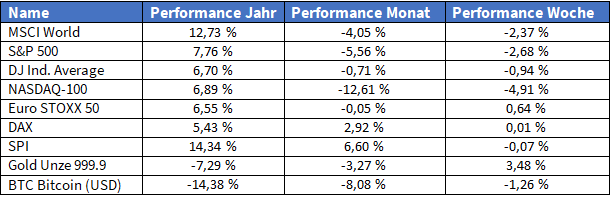
Der DAX markierte mit 26.692 Punkten ein neues Allzeithoch, schloss aber 0,4 % im Minus. Zalando gewann 3,8 %. Rheinmetall brach nach einer gesenkten Jahresprognose bei Umsatz und Marge um 16,1 % ein. Infineon verlor 8,5 % und liegt damit 48 % unter dem Jahreshoch. Hensoldt legte nach einer Prognoseanhebung um 1,4 % zu. Auf Sektorebene waren Chemiewerte (+1,4 %) gefragt, Technologieaktien gaben im Schnitt um 3,2 % nach.
In den USA fiel der Ausverkauf deutlich heftiger aus. Der S&P 500 sank um 4,4 % und verzeichnete damit seinen stärksten Rückgang seit April 2025. Der Nasdaq Composite verlor 5,5 %, Halbleiteraktien stürzten im Schnitt um 12,3 % ab. Der SOX-Index fiel kurz unter 9.000 Punkte und liegt damit 39 % unter seinem Jahreshoch. Alle Sektoren im S&P 500 schlossen im Minus: Verbrauchsgüter hielten sich mit -0,7 % am besten, IT-Werte verloren mit -7,3 % mit Abstand am stärksten.
Die Verluste griffen auch auf Asien über. Japan und Südkorea gaben zum Wochenschluss jeweils rund 6 % nach, nur Indien legte mit etwa 1 % zu.
Einzelwerte
UniCredit/ Commerzbank: UniCredit will die Kontrolle über die Commerzbank bereits im ersten Quartal 2027 übernehmen und anschließend mit der Umsetzung ihrer „Unlocked“-Strategie beginnen. Nach Erhalt der noch ausstehenden Genehmigungen soll zunächst eine außerordentliche Hauptversammlung zur Neubesetzung des Aufsichtsrats einberufen werden. Auch eine Fusion mit der HypoVereinsbank könnte früher erfolgen als bislang erwartet und laut UniCredit erheblichen zusätzlichen Wert schaffen. UniCredit hält bereits 49 % an der Commerzbank und erwartet, allein mit der bestehenden Beteiligung den Gewinn je Aktie bis 2028 auf 10 Euro steigern zu können. Für Commerzbank-Aktionäre könnten kurzfristig allerdings geringere Ausschüttungen anstehen, da der geplante Umbau zunächst zusätzliche Rückstellungen, Belastungen und Investitionen erfordern dürfte.
Airbus: Airbus hat sein angekündigtes Aktienrückkaufprogramm über bis zu fünf Milliarden Euro gestartet. In einer ersten Tranche sollen noch bis zum 23. Dezember eigene Aktien im Wert von bis zu 800 Millionen Euro erworben werden. Das gesamte Programm soll spätestens Ende Juli 2029 abgeschlossen sein. Auf Basis des aktuellen Aktienkurses könnte Airbus damit insgesamt rund 3,2 % des Grundkapitals zurückkaufen.
Die vorstehenden Angaben und die Darstellungen inklusive Einschätzungen (im Folgenden auch „Informationen“ genannt) wurden von der Plutos Vermögensverwaltung AG nur zu Informationszwecken erstellt. Sie stellen keine Anlage-, Rechts- oder Steuerberatung dar. Die Informationen stellen weder ein Angebot für den Abschluss eines Vermögensverwaltungsvertrages noch eine direkte oder indirekte Empfehlung für den Erwerb oder die Veräußerung von Wertpapieren oder sonstigen Finanzinstrumenten dar und ersetzen nicht eine individuelle anleger- und anlagegerechte Beratung. Sie dienen ausschließlich Ihrer Information und stellen weder eine persönliche Empfehlung als Teil einer Anlageberatung noch eine Anlagestrategie- und Anlageempfehlung („Finanzanalyse“) dar. Dies gilt auch dann, wenn einzelne Emittenten oder Wertpapiere erwähnt werden.
Alle Angaben wurden sorgfältig recherchiert und zusammengestellt. Die hier abgegebenen Einschätzungen wurden nach bestem Wissen und Gewissen getroffen und stammen aus oder beruhen (teilweise) auf von uns als vertrauenswürdig erachteten, aber von uns nicht überprüfbaren, allgemein zugänglichen Quellen. Die Plutos Vermögensverwaltung AG übernimmt trotz sorgfältiger Beschaffung und Bereitstellung der Informationen für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen keine Gewähr. Die enthaltenen Meinungsaussagen geben die aktuellen Einschätzungen der Plutos Vermögensverwaltung AG zum Zeitpunkt der Erstellung wieder, die sich jederzeit ohne vorherige Ankündigung ändern können. Diese können daher durch aktuelle Entwicklungen überholt sein oder sich ansonsten geändert haben, ohne dass die bereitgestellten Informationen, Einschätzungen, Meinungsäußerungen oder Darstellungen geändert wurden beziehungsweise werden. Bei Bedarf setzen Sie sich deshalb bitte mit uns in Verbindung.
Bitte beachten Sie: Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Diese Informationen inklusive Einschätzungen dürfen weder ganz noch teilweise vervielfältigt, an andere Personen weiterverteilt oder veröffentlicht werden, sofern nicht hierfür ausdrücklich durch die Plutos Vermögensverwaltung AG vorgesehen. Jede Haftung für direkte beziehungsweise indirekte Schäden oder Folgeschäden aus Handlungen, die aufgrund von Informationen vorgenommen werden, die in dieser oder einer anderen Dokumentation und/oder Publikation der Plutos Vermögensverwaltung AG enthalten sind, wird abgelehnt.
Bei diesem Dokument handelt es sich um eine Marketingmitteilung im Sinne des Wertpapierhandelsgesetzes (WpHG).