Konjunktur & Rentenmärkte
Bei den Konjunkturdaten drehte sich in der vergangenen Woche erneut vieles um die Teuerung. Im Euroraum lagen die ersten nationalen Septemberwerte zu den Verbraucherpreisen mehrheitlich über den Prognosen, vor allem wegen der zuletzt deutlich teureren Energie.
Berlin dürfte seinen Konjunkturausblick für die kommenden Jahre merklich freundlicher zeichnen. Nach Informationen von Reuters, die von einem Insider stammen, plant die Regierung für 2026 mit einem Plus der Wirtschaftsleistung von 1,3 % und für das Jahr darauf mit 1,1 %. Erst 2028 soll der Aufschwung mit 0,6 % dann spürbar an Kraft verlieren.
In den USA beschäftigte die Anleger vor allem, ob die Notenbank bald erneut an der Zinsschraube dreht. Der Arbeitsmarktbericht vom Freitag drehte das Bild jedoch nochmal, der Stellenaufbau verlangsamte sich im September stärker als erwartet, zudem wurden die Zahlen der beiden Vormonate deutlich nach unten korrigiert. Die Erwartungen an eine Zinserhöhung im Oktober gingen spürbar zurück, weitere Anhebungen im Jahresverlauf bleiben aber eingepreist.
In den USA belasteten höhere Inflationserwartungen, solide Konjunkturzahlen und Spekulationen über weitere Zinsschritte die langlaufenden Staatsanleihen. Die Renditen kletterten zeitweise auf ein seit Jahren nicht gesehenes Niveau, weil Investoren mit einer länger straffen Geldpolitik rechnen. Europäische Staatsanleihen zeigten sich dagegen eher fester. Trotz der erhöhten Inflationsrisiken griffen viele Anleger zu den vergleichsweise sicheren Papieren, sodass die Renditen deutscher Staatstitel sanken.
Gold verlor im vergangenen Wochenverlauf an Wert. Höhere Renditen und die Aussicht auf länger hohe Zinsen schmälern den Reiz des Edelmetalls, das keine laufenden Erträge abwirft. Der US-Dollar legte dagegen gegenüber dem Euro zu, gestützt von seinem Status als Zufluchtswährung und von den im Vergleich hohen Zinserwartungen in den Vereinigten Staaten.
Der Ölpreis bewegte sich in der letzten Woche in einer breiten Spanne. Phasenweise trieben Sorgen um die Versorgung aus dem Nahen Osten die Notierungen nach oben, später wirkten Hoffnungen auf stabilere Lieferwege wieder dämpfend. Der Iran-Konflikt blieb damit auch in der letzten Woche der bestimmende Faktor am Ölmarkt.
Aktienmärkte
Trotz Wochenverlusten an vielen Börsen weltweit endete die Woche in Europa mit deutlichen Gewinnen, getragen von Technologie- und Chipwerten sowie der Erleichterung darüber, dass die Inflation im Euroraum nicht noch höher ausfiel. Im Wochenverlauf lasteten dort höhere Kapitalmarktzinsen, Inflationssorgen und die ungewisse Lage im Nahen Osten auf den Kursen. Die teureren Energieträger verunsicherten dabei zusätzlich. Am schwächsten schnitt Frankreich ab, der Pariser CAC 40 büßte binnen fünf Handelstagen mehr als 2 % ein und bildete damit das Schlusslicht unter den großen Börsenplätzen.
In den USA drückten zum Wochenauftakt steigende Anleiherenditen auf die Kurse. Hinter der Indexentwicklung verbarg sich allerdings ein sehr unterschiedliches Bild. Die große Mehrheit der Branchen gab nach, darunter vor allem die Finanzwerte mit minus 2,7 %, Gesundheitswerte mit minus 2,7 % und Immobilienaktien mit minus 1,8 %. Gegen den Trend legten Halbleiterwerte um weitere 2,8 % zu und blieben damit der Liebling der Anleger.
Einzelwerte
Infineon: Infineon war am Freitag der stärkste Wert im DAX. Im Tagesverlauf legte die Aktie zeitweise um 6,5 % auf 62,70 Euro zu. Den Anstoß gab der US-Konzern Micron, dessen Quartalszahlen vom späten 30. September besser ausfielen als erwartet und zeigten, wie stark KI die Nachfrage nach Speicherchips treibt. Auch der Ausblick überzeugte, was Halbleiterwerte in ganz Europa beflügelte. Auf einer virtuellen Investorenkonferenz zu KI und Technologie stellte das Management am 1. Oktober schnelleres Wachstum bei Leistungshalbleitern, Mikrocontrollern und Sensoren in Aussicht und teilte mit, dass sich die KI-bezogenen Erlöse im laufenden Geschäftsjahr gegenüber dem Vorjahr mehr als verdoppelt haben.
Bayer: Bayer musste am vergangenen Donnerstag einen deutlichen Rückschlag hinnehmen. Die Aktie verlor 5,1 % und ging mit 45,31 Euro aus dem Handel, womit die Erholung der vergangenen Wochen abrupt endete. Mitverantwortlich war eine Einschätzung von JPMorgan, über die dpa-AFX berichtete. Die Bank bleibt bei "Overweight" mit einem Kursziel von 61 Euro, rechnet aber damit, dass die frühen Marktschätzungen für das dritte Quartal zu hoch liegen. Als Grund sieht sie vor allem zeitliche Verschiebungen im Agrargeschäft. Nach dem Kursplus von 22 % seit Jahresbeginn nutzten manche Anleger dies offenbar für Gewinnmitnahmen. Dazu kam die Entscheidung mehrerer EU-Staaten gegen eine unbefristete Zulassung von Glyphosat und anderen Pflanzenschutzmitteln. Der Wirkstoff soll demnach weiter regelmäßig neu zugelassen werden müssen.
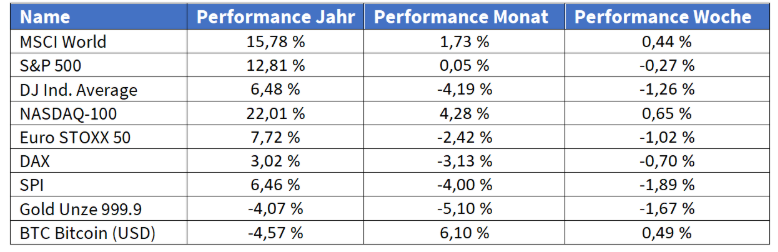
Märkte in der vergangenen Woche:
Die vorstehenden Angaben und die Darstellungen inklusive Einschätzungen (im Folgenden auch „Informationen“ genannt) wurden von der Plutos Vermögensverwaltung AG nur zu Informationszwecken erstellt. Sie stellen keine Anlage-, Rechts- oder Steuerberatung dar. Die Informationen stellen weder ein Angebot für den Abschluss eines Vermögensverwaltungsvertrages noch eine direkte oder indirekte Empfehlung für den Erwerb oder die Veräußerung von Wertpapieren oder sonstigen Finanzinstrumenten dar und ersetzen nicht eine individuelle anleger- und anlagegerechte Beratung. Sie dienen ausschließlich Ihrer Information und stellen weder eine persönliche Empfehlung als Teil einer Anlageberatung noch eine Anlagestrategie- und Anlageempfehlung („Finanzanalyse“) dar. Dies gilt auch dann, wenn einzelne Emittenten oder Wertpapiere erwähnt werden.
Alle Angaben wurden sorgfältig recherchiert und zusammengestellt. Die hier abgegebenen Einschätzungen wurden nach bestem Wissen und Gewissen getroffen und stammen aus oder beruhen (teilweise) auf von uns als vertrauenswürdig erachteten, aber von uns nicht überprüfbaren, allgemein zugänglichen Quellen. Die Plutos Vermögensverwaltung AG übernimmt trotz sorgfältiger Beschaffung und Bereitstellung der Informationen für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen keine Gewähr. Die enthaltenen Meinungsaussagen geben die aktuellen Einschätzungen der Plutos Vermögensverwaltung AG zum Zeitpunkt der Erstellung wieder, die sich jederzeit ohne vorherige Ankündigung ändern können. Diese können daher durch aktuelle Entwicklungen überholt sein oder sich ansonsten geändert haben, ohne dass die bereitgestellten Informationen, Einschätzungen, Meinungsäußerungen oder Darstellungen geändert wurden beziehungsweise werden. Bei Bedarf setzen Sie sich deshalb bitte mit uns in Verbindung.
Bitte beachten Sie: Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Diese Informationen inklusive Einschätzungen dürfen weder ganz noch teilweise vervielfältigt, an andere Personen weiterverteilt oder veröffentlicht werden, sofern nicht hierfür ausdrücklich durch die Plutos Vermögensverwaltung AG vorgesehen. Jede Haftung für direkte beziehungsweise indirekte Schäden oder Folgeschäden aus Handlungen, die aufgrund von Informationen vorgenommen werden, die in dieser oder einer anderen Dokumentation und/oder Publikation der Plutos Vermögensverwaltung AG enthalten sind, wird abgelehnt.
Bei diesem Dokument handelt es sich um eine Marketingmitteilung im Sinne des Wertpapierhandelsgesetzes (WpHG).