Der Digitale Euro: Zwischen Zukunftsprojekt und Zankapfel
Der digitale Euro soll das klassische Bargeld nicht ersetzen, sondern digital verfügbar machen und damit eine Lücke schließen, die im europäischen Zahlungsverkehr seit Jahrzehnten besteht. Für Banken und den Einzelhandel eröffnet das neue Chancen, bringt aber auch handfeste Risiken mit sich. In diesem Beitrag wird aufgezeigt, wie vielschichtig die Debatte tatsächlich ist.
Warum Europa eine eigene Lösung braucht
Fast zwei Drittel aller digitalen Zahlungen in Europa laufen heute über außereuropäische Anbieter wie Visa, Mastercard oder PayPal ab, während chinesische Systeme wie Alipay ebenfalls kontinuierlich Marktanteile gewinnen. Diese Abhängigkeit ist kein neues Phänomen, hat sich aber in den vergangenen Jahren verschärft, weil digitale Zahlungsformen im Alltag immer dominanter werden und Bargeld tendenziell an Bedeutung verliert. Von den zwanzig Euro-Ländern verfügen fünfzehn über keine nennenswerte nationale Lösung für digitale Zahlungen im stationären Geschäft, und mehr als die Hälfte hat kein etabliertes System für den Onlinehandel. Diese Fragmentierung bedeutet in der Praxis, dass es kein europäisches Gegenstück zu den großen amerikanischen und asiatischen Zahlungsnetzwerken gibt, das über Kontinente hinaus funktioniert.
EZB-Direktoriumsmitglied Piero Cipollone bezeichnet diese Situation als strukturelles Risiko, das er mit der „Güte von Fremden“ umschreibt – gemeint ist aber die Abhängigkeit des Euroraums von der Wohlwollenspolitik ausländischer Zahlungsdienstleister bei alltäglichen Massentransaktionen. Sollte ein außereuropäischer Anbieter aus geopolitischen, regulatorischen oder rein wirtschaftlichen Gründen seine Dienste einschränken oder Konditionen verschlechtern, hätte Europa kaum eine Ausweichmöglichkeit. Der digitale Euro soll deshalb als eine Art digitaler Zwilling des Bargelds fungieren und eine Infrastruktur schaffen, die vollständig von europäischen Institutionen kontrolliert wird und im gesamten Euroraum einheitlich funktioniert, unabhängig davon, ob eine Zahlung in Deutschland, Portugal oder der Slowakei stattfindet. Diese Zielsetzung ist letztlich eine Frage der monetären und technologischen Souveränität, die weit über reine Zahlungsverkehrsfragen hinausreicht.
Argumente dafür
Chancen für die Banken
Die EZB betont wiederholt, dass Banken im neuen System nicht als Konkurrenten, sondern als zentrale Vertriebspartner vorgesehen sind. Das Eurosystem selbst will keine System- oder Abwicklungsgebühren erheben, sodass die dadurch eingesparten Kosten an Banken und Handel zurückfließen können. Konkret ist ein Vergütungsmodell geplant, das Kreditinstitute für jede Transaktion entlohnt, die über den digitalen Euro statt über internationale Kartensysteme abgewickelt wird. Damit entsteht für Banken potenziell eine neue Einnahmequelle, die zugleich ihre Verhandlungsposition gegenüber Visa und Mastercard stärkt, deren Gebührenstruktur in der Vergangenheit kaum verhandelbar war. Gerade kleinere und mittlere Institute, die bislang wenig Einfluss auf internationale Kartenkonditionen hatten, könnten hiervon überproportional profitieren, weil sie über den digitalen Euro Zugang zu einer europaweiten Infrastruktur erhalten, die sie sich allein nie hätten aufbauen können.
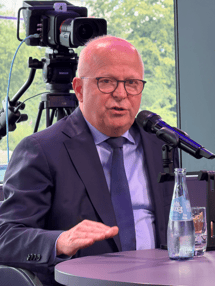
Auch aus Sicht von Unternehmensberatungen bietet das Projekt strategisches Potenzial über die reine Kostenfrage hinaus. Eine Analyse von EY kommt zu dem Schluss, dass der digitale Euro Banken faktisch dazu zwingt, ihre historisch gewachsenen, oft fragmentierten Zahlungsverkehrsstrukturen zu modernisieren. Viele Institute arbeiten noch mit über Jahrzehnte gewachsenen IT-Landschaften, die nie für eine europaweit einheitliche digitale Zahlungsschiene konzipiert wurden. Der regulatorisch erzwungene Umbau kann daher als Katalysator wirken, um überfällige Modernisierungsprojekte endlich umzusetzen. Zugleich eröffnet sich eine Chance, die eigene Banking-App neu zu positionieren und mit Mehrwertdiensten wie Treueprogrammen, Rabattaktionen oder bedingten beziehungsweise automatisierten Zahlungen die Kundenbindung zu stärken. Banken könnten den digitalen Euro also nicht nur als Pflichtaufgabe, sondern als Plattform für neue digitale Geschäftsmodelle nutzen. „Derzeit wissen aber viele Banken gar nicht, welche Systeme sie genau nutzen und wie diese ineinandergreifen“, so Bundesbank-Vorstand Michael Theurer (Foto).
 Die geschätzten Investitionskosten fallen dabei nach Angaben der EZB moderater aus, als es viele externe Studien zunächst befürchtet hatten. Sie beziffert den Aufwand für bedeutende Banken auf rund 3,4 Prozent des jährlichen IT-Budgets über einen Zeitraum von vier Jahren – eine Größenordnung, die vergleichbar mit den Aufwendungen für die Umsetzung der Zahlungsverkehrsrichtlinie PSD2 ist und deutlich unter den seinerzeitigen Kosten der SEPA-Einführung liegt. Diese Einordnung soll die Sorge relativieren, der digitale Euro werde zu einer unverhältnismäßigen finanziellen Belastung für die Kreditwirtschaft.
Bundesbank-Vorstand Burkhard Balz unterstreicht in einem Gastbeitrag, dass der digitale Euro der Wirtschaft weit mehr biete als eine europäische Alternative zu amerikanischen Zahlungsdienstleistern. Gemeint ist damit unter anderem die Möglichkeit, den europäischen Zahlungsverkehr grundsätzlich zu vereinheitlichen und privaten Initiativen wie Wero oder der European Payments Alliance eine gemeinsame technische Basis zu bieten, auf der sie ihre Reichweite und Interoperabilität ausbauen können. Der digitale Euro würde damit nicht in Konkurrenz zu bestehenden europäischen Zahlungsinitiativen stehen, sondern als gemeinsames Fundament dienen, auf dem verschiedene Anbieter aufbauen können.
Chancen für den Einzelhandel
Für den Handel verspricht der digitale Euro vor allem geringere und transparentere Gebühren. Weil das Eurosystem keine Systemgebühren erhebt, könnte die Annahme digitaler Zahlungen insgesamt günstiger werden als bei bestehenden internationalen Kartensystemen. Ein solcher Effekt würde sich unmittelbar auf die Margen der Einzelhändler auswirken und mittelfristig sogar dazu beitragen, den Preisdruck auf Verbraucherseite zu senken, da niedrigere Akzeptanzkosten in der Theorie an die Kunden weitergegeben werden könnten. Für margenschwache Branchen wie den Lebensmitteleinzelhandel könnte dies einen spürbaren wirtschaftlichen Unterschied machen.
Zudem lässt sich der digitale Euro branchenübergreifend und flexibel einsetzen: kontaktlos an der Kasse, per QR-Code, über einen einfachen Alias wie eine E-Mail-Adresse, sowohl im stationären Handel als auch im Onlinegeschäft. Besonders bemerkenswert ist die vorgesehene Offline-Funktion, die Zahlungen bis zu einer festgelegten Obergrenze auf dem Endgerät auch ohne Internetverbindung ermöglichen soll. Diese Eigenschaft erhöht die Ausfallsicherheit des gesamten Zahlungsverkehrs erheblich, etwa bei Netzstörungen, Cyberangriffen auf zentrale Infrastruktur oder regionalen Stromausfällen – ein Aspekt, der angesichts jüngster europäischer Debatten über den Schutz kritischer Infrastruktur zunehmend an Bedeutung gewinnt. Gerade in einer Zeit, in der hybride Bedrohungslagen und die Verwundbarkeit digitaler Systeme verstärkt diskutiert werden, wirkt eine bargeldähnliche, netzunabhängige digitale Zahlungsoption wie ein Sicherheitsnetz für die gesamte Volkswirtschaft.
Hinzu kommt ein Akzeptanzargument, das für den Handel langfristig entscheidend sein könnte: Eine Eurosystem-Umfrage zeigt, dass 66 Prozent der Europäer bereit wären, den digitalen Euro auszuprobieren, sofern sie zuvor ausreichend darüber informiert wurden. Sollte sich diese grundsätzliche Offenheit in der Praxis bestätigen, entstünde für Händler ein Anreiz, das neue Zahlungsmittel frühzeitig zu integrieren, um keine Kundengruppen zu verlieren, die aktiv nach europäischen Alternativen zu bestehenden Systemen suchen.
Gegenargumente
Sorgen der Banken
Trotz aller Zusicherungen bleibt die größte Sorge der Kreditwirtschaft der mögliche Abfluss von Kundeneinlagen in digitale Euro-Wallets. Um diesem Risiko entgegenzuwirken, plant die EZB eine Halteobergrenze pro Person sowie grundsätzlich den Verzicht auf eine Verzinsung digitaler Euro-Bestände, ähnlich wie es bei physischem Bargeld der Fall ist. Kritiker aus der Kreditwirtschaft halten dagegen, dass selbst eine vergleichsweise begrenzte Verlagerung von Einlagen die Refinanzierungskosten der Banken erhöhen und in der Folge ihre Fähigkeit zur Kreditvergabe an Unternehmen und Privatkunden beeinträchtigen könnte. Der Bankenverband BVR hat diesen Punkt in eigenen Studien wiederholt kritisch beleuchtet und auf mögliche Nebenwirkungen für die Finanzstabilität hingewiesen. Insbesondere in Stresssituationen, etwa bei einem Vertrauensverlust gegenüber einzelnen Instituten, könnte die einfache Verfügbarkeit eines digitalen Euro-Wallets theoretisch die Geschwindigkeit eines Bank-Runs beschleunigen, weil Kunden ihre Einlagen mit wenigen Klicks in ein sichereres Zentralbankgeld-Äquivalent umschichten könnten.
Hinzu kommt der erhebliche Investitionsaufwand für die technische Umsetzung. Auch wenn die EZB die Gesamtkosten als moderat einschätzt, müssen Banken ihre IT-Systeme, App-Infrastrukturen, Compliance-Prozesse und Kundenschnittstellen grundlegend anpassen, ohne dass der wirtschaftliche Nutzen für sie kurzfristig garantiert ist. Für kleinere Institute mit begrenzten IT-Ressourcen stellt dies eine besondere Herausforderung dar, weil sie die geforderten Anpassungen mit deutlich weniger personellen und finanziellen Mitteln stemmen müssen als große, international agierende Banken. Manche Institute befürchten außerdem, dass der digitale Euro als öffentliches, gebührenfreies Zahlungsmittel letztlich in direkte Konkurrenz zu eigenen, kostenpflichtigen Zahlungsprodukten tritt und dadurch bestehende Ertragsquellen aus dem klassischen Zahlungsverkehr schmälert. Diese Sorge betrifft insbesondere Institute, die in den vergangenen Jahren erhebliche Summen in eigene digitale Bezahllösungen investiert haben.
Skepsis beim Handel und in der Öffentlichkeit
Auch im Einzelhandel ist die Begeisterung keineswegs ungeteilt. Neue technische Schnittstellen, angepasste Kassensysteme und zusätzliche Schulungsaufwände für das Personal bedeuten einen nicht zu unterschätzenden Umsetzungsaufwand, dessen Kosten-Nutzen-Verhältnis vor allem kleinere und mittelständische Händler kritisch sehen. Während große Handelsketten die notwendigen Investitionen vergleichsweise leicht stemmen können, stellt sich für kleinere Geschäfte die Frage, ob sich der Umbau angesichts ungewisser Kundennachfrage wirtschaftlich überhaupt lohnt.
Verbraucherseitig kursieren trotz wiederholter Zusicherungen der EZB anhaltende Sorgen um Datenschutz und mögliche staatliche Überwachung des Zahlungsverhaltens. Diesen Bedenken widerspricht Cipollone explizit, indem er betont, dass das Eurosystem bei Onlinezahlungen weder den Zahler noch den Empfänger identifizieren könne und der digitale Euro niemals zu "programmierbarem Geld" mit Verwendungsbeschränkungen werden solle. Damit reagiert die EZB gezielt auf eine der am weitesten verbreiteten Ängste in der öffentlichen Debatte, nämlich dass der Staat künftig genau nachvollziehen könnte, wofür Bürger ihr Geld ausgeben, oder gar Kaufentscheidungen technisch einschränken könnte. Ob diese Zusicherungen in der öffentlichen Wahrnehmung tatsächlich ausreichend verfangen, bleibt allerdings offen und wird maßgeblich darüber entscheiden, wie schnell und breit der digitale Euro nach seiner Einführung angenommen wird. Erfahrungen mit anderen digitalen Großprojekten zeigen, dass technische Zusicherungen allein selten ausreichen, um tief verwurzeltes Misstrauen vollständig aufzulösen.
Zeitplan und offene Fragen
Der eigentliche Realitätscheck steht noch aus. Vorausgesetzt, die europäischen Gesetzgeber verabschieden die entsprechende Verordnung im Laufe des Jahres 2026, könnten ein erstes Pilotprojekt und erste reale Transaktionen ab Mitte 2027 starten, mit einer möglichen vollständigen Markteinführung ab dem Jahr 2029. Dieser Zeitrahmen zeigt, dass es sich beim digitalen Euro keineswegs um ein kurzfristiges Projekt handelt, sondern um einen mehrjährigen, schrittweisen Transformationsprozess, der sowohl politische Einigung auf europäischer Ebene als auch erhebliche technische Vorarbeit in den Mitgliedstaaten voraussetzt. Für Bundesbank-Vorstand Michael Theurer bleibt es eine mögliche politische – kleinere – Entscheidungsvariante, dass der digitale Euro nur für den Interbankenmarkt eingeführt wird.
Bis zur endgültigen Einführung bleibt der digitale Euro damit ein Balanceakt zwischen dem Streben nach europäischer Souveränität im Zahlungsverkehr, der notwendigen technologischen Modernisierung einer teils veralteten Infrastruktur und den durchaus berechtigten Sorgen von Banken um ihr etabliertes Geschäftsmodell. Für Frankfurt als Finanzplatz und für die deutsche Kreditwirtschaft insgesamt dürfte entscheidend sein, wie konkret die versprochenen Vergütungsmodelle am Ende ausgestaltet werden und ob es gelingt, Bedenken rund um Einlagenabflüsse und Investitionskosten glaubwürdig zu entkräften, ohne die grundsätzlichen Vorteile einer europäischen, souveränen Zahlungsinfrastruktur zu verspielen.
Wichtige Hinweise:
Die vorstehenden Angaben und die Darstellungen inklusive Einschätzungen (im Folgenden auch „Informationen“ genannt) wurden von der Plutos Vermögensverwaltung AG nur zu Informationszwecken erstellt. Sie stellen keine Anlage-, Rechts- oder Steuerberatung dar. Die Informationen stellen weder ein Angebot für den Abschluss eines Vermögensverwaltungsvertrages noch eine direkte oder indirekte Empfehlung für den Erwerb oder die Veräußerung von Wertpapieren oder sonstigen Finanzinstrumenten dar und ersetzen nicht eine individuelle anleger- und anlagegerechte Beratung. Sie dienen ausschließlich Ihrer Information und stellen weder eine persönliche Empfehlung als Teil einer Anlageberatung noch eine Anlagestrategie- und Anlageempfehlung („Finanzanalyse“) dar. Dies gilt auch dann, wenn einzelne Emittenten oder Wertpapiere erwähnt werden.
Alle Angaben wurden sorgfältig recherchiert und zusammengestellt. Die hier abgegebenen Einschätzungen wurden nach bestem Wissen und Gewissen getroffen und stammen aus oder beruhen (teilweise) auf von uns als vertrauenswürdig erachteten, aber von uns nicht überprüfbaren, allgemein zugänglichen Quellen. Die Plutos Vermögensverwaltung AG übernimmt trotz sorgfältiger Beschaffung und Bereitstellung der Informationen für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen keine Gewähr. Die enthaltenen Meinungsaussagen geben die aktuellen Einschätzungen der Plutos Vermögensverwaltung AG zum Zeitpunkt der Erstellung wieder, die sich jederzeit ohne vorherige Ankündigung ändern können. Diese können daher durch aktuelle Entwicklungen überholt sein oder sich ansonsten geändert haben, ohne dass die bereitgestellten Informationen, Einschätzungen, Meinungsäußerungen oder Darstellungen geändert wurden beziehungsweise werden. Bei Bedarf setzen Sie sich deshalb bitte mit uns in Verbindung.
Bitte beachten Sie: Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Diese Informationen inklusive Einschätzungen dürfen weder ganz noch teilweise vervielfältigt, an andere Personen weiterverteilt oder veröffentlicht werden, sofern nicht hierfür ausdrücklich durch die Plutos Vermögensverwaltung AG vorgesehen. Jede Haftung für direkte beziehungsweise indirekte Schäden oder Folgeschäden aus Handlungen, die aufgrund von Informationen vorgenommen werden, die in dieser oder einer anderen Dokumentation und/oder Publikation der Plutos Vermögensverwaltung AG enthalten sind, wird abgelehnt.
Bei diesem Dokument handelt es sich um eine Marketingmitteilung im Sinne des Wertpapierhandelsgesetzes (WpHG).
Diversifikation reduziert das Gesamtrisiko.