Was sind Quality Small Caps?
Kleine Unternehmen, das bedeutet zwar große Chancen, aber auch große Risiken. So sieht zumindest das gängige Bild aus, wenn Privatanleger an Small Caps denken. Gleichwohl unterschätzt diese Wahrnehmung die vielfältigen Vorteile, die diese Anlageklasse bietet, denn Small Caps haben Large Caps historisch und langfristig betrachtet regelmäßig übertroffen.
Was macht einen Quality Small Cap überhaupt aus?
Zu dem Segment Small Caps zählen (je nach Definition) grundsätzlich Unternehmen mit einer Marktkapitalisierung zwischen 50 Mio. und 10 Mrd. Euro. Sie sind damit deutlich kleiner als die bekannten Großkonzerne (Large Caps). Im globalen Kontext umfasst ein Index Tausende solcher Unternehmen aus Industrie- und Schwellenländern. Sie machen in der Regel 25 % der globalen Marktkapitalisierung aus. Bei den Unternehmen handelt es sich häufig um junge und wachstumsstarke Geschäftsmodelle, die aber kaum im Fokus der Medien oder Finanzanalysten stehen.
Als „Quality“ werden darüber hinaus noch Unternehmen bezeichnet, die es durch ihr differenziertes Geschäftsmodell langfristig schaffen, hohe Kapitalrenditen zu erwirtschaften. Oft sind diese Unternehmen in attraktiven Nischenmärkten tätig und zeichnen sich durch eine sehr hohe Innovationskraft aus. Darüber hinaus sind kleine Unternehmen ebenfalls oft von Eigentümern geführt, wodurch die Interessen des Managements und der Aktionäre angeglichen werden.
Überlegenheit der Quality Small Caps
Wettbewerbsvorteil von Small Caps
Stellt man sich nun die Frage, warum gerade die Small Caps ein sinnvolles Investment darstellen, lohnt sich der Blick auf einen unterschätzten Wettbewerbstreiber. Während Large-Cap-Titel wie Apple oder Google von Dutzenden Analysten und einer breiten institutionellen Anlegerbasis fortlaufend bewertet werden, sieht das Bild bei Nebenwerten schon anders aus. Hier kommt es zu einer deutlich geringeren Abdeckung, dadurch wird weniger Research betrieben und neue Informationen langsamer in Kurse eingepreist. Dadurch entsteht ein großer Spielraum für Fehlbewertungen, der Analysten die Möglichkeit schafft, unterbewertete Qualitätsunternehmen zu identifizieren, bevor ihnen der breite Markt zuvorkommt.
Historische Outperformance
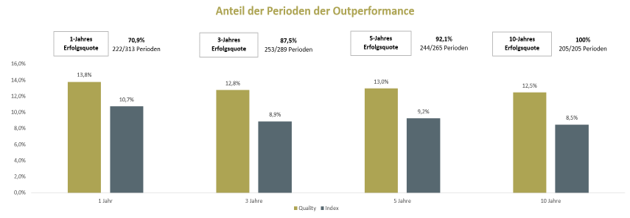
Eine Untersuchung der langfristigen Performance von Quality Small Caps spiegelt die Attraktivität dieses Segments wider. Denn sie zeigt eindrücklich, wie belastbar der Renditevorsprung gegenüber gewöhnlichen Small-Cap-Unternehmen am Ende doch ist. Betrachtet man den rollierenden Zeitraum von einem, drei, fünf und zehn Jahren, wird deutlich, dass die Quality-Strategie immer um rund vier bis fünf Prozentpunkte vorne liegt. Über rollierende Einjahreszeiträume gewinnt die Quality-Auswahl in rund 71 % aller Fälle gegenüber dem Index. Über drei Jahre steigt diese Erfolgsquote bereits auf 87,5 %, über fünf Jahre auf gut 92 %. Am eindrücklichsten ist jedoch der Zehnjahresblick, denn hier lag die Quality-Strategie in jedem einzelnen der untersuchten Zeitfenster vor dem breiten Markt, mit einer Erfolgsquote von 100 %. Je länger der Anlagehorizont also ist, desto zuverlässiger setzt sich der Qualitätsansatz durch.
 Quelle: Plutos Research
Performance in schwächeren Marktphasen
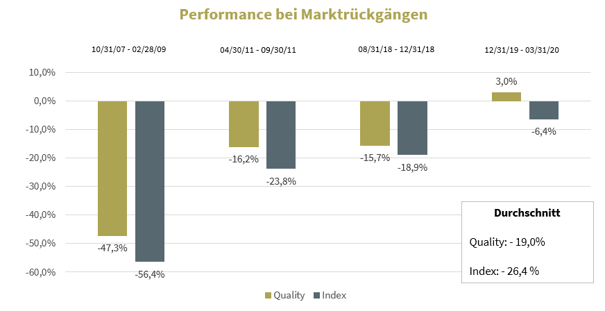
Der Blick auf vier historische Abschwungphasen zeigt, wie deutlich sich Quality Small Caps und der breite Index dabei tatsächlich unterscheiden. Während der Finanzkrise (Oktober 2007 bis Februar 2009) verlor die Quality-Auswahl 47,3 %, während der Index mit 56,4 % deutlich tiefer fiel. In der europäischen Schuldenkrise (April bis September 2011) waren es 16,2 % gegenüber 23,8 %, im Abschwung des vierten Quartals 2018 15,7 % gegenüber 18,9 %. Am eindrücklichsten war der Unterschied während des Corona-Crashs (Dezember 2019 bis September 2020): Hier stand am Ende sogar ein leichtes Plus von 3,0 % für die Quality-Auswahl einem Minus von 6,4 % beim Index gegenüber. Im Durchschnitt aller vier Phasen verlor Quality 19,0 %, der Index dagegen 26,4 %.
 Quelle: Plutos Research
Verhalten in unterschiedlichen Regimes
Die meisten Investmentstrategien sind zyklisch, so auch die Quality-Small-Cap-Strategie. Um herauszufinden, wann sie sich besonders rentiert, ist eine Beobachtung der Kursverläufe in unterschiedlichen Regimes spannend.
Verhalten bei Zinsänderung
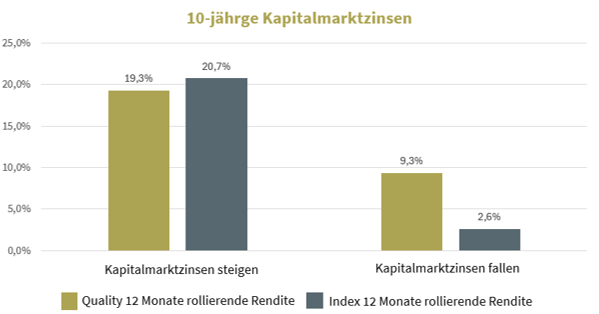
Der Unterschied zwischen Quality Small Caps und dem breiten Nebenwertemarkt liegt vor allem in der finanziellen Eigenständigkeit: Hochqualitative Unternehmen erwirtschaften, wie bereits eingangs erwähnt, ihren Kapitalbedarf größtenteils selbst über einen soliden freien Cashflow, statt fortlaufend auf externe Finanzierung angewiesen zu sein. Dadurch bleibt ihre Investitions- und Wachstumsfähigkeit weitgehend unabhängig davon, wie leicht oder teuer sich Kapital gerade am Markt beschaffen lässt – ein Vorteil, der sich besonders in einem Umfeld wechselnder Finanzierungsbedingungen bemerkbar macht. Dass dies nicht nur eine theoretische Idee ist, beweist ein direkter Vergleich der durchschnittlichen rollierenden Einjahresrenditen in Phasen steigender und fallender 10-jähriger Kapitalmarktzinsen (in den USA).
Steigen die Zinsen, liegen die beiden Gruppen recht nah beieinander. Der Index erzielt im Schnitt eine Rendite von 20,7 %, die Quality-Auswahl kommt mit 19,3 % nur knapp dahinter. Der Qualitätsansatz kostet hier also kaum Rendite. Ganz anders ist das Bild bei fallenden Zinsen. Während der breite Index im Schnitt nur noch 2,6 % erzielt, liefert die Quality-Strategie weiterhin robuste 9,3 % und damit mehr als das Dreieinhalbfache.
 Quelle: Plutos Research
Reaktion auf sich verändernde Risikoprämien bei Emissionen mit niedriger Bonität
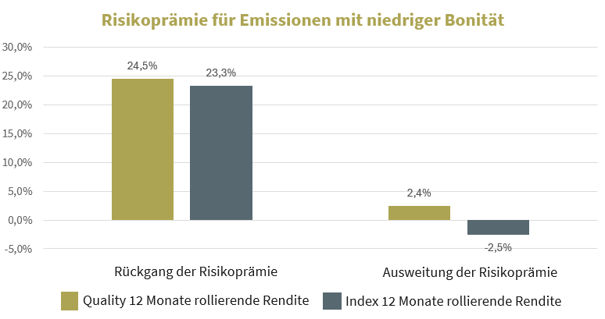
Die High-Yield-Spreads, also der Renditeaufschlag, den Anleger für das Risiko von Anleihen mit einer niedrigeren Bonität gegenüber Staatsanleihen verlangen, sind ebenso interessant zu beobachten. Sie gelten als verlässlicher Frühindikator für die Risikobereitschaft am Markt und den konjunkturellen Ausblick. Da viele kleinere Unternehmen selbst im High-Yield-Segment Kapital aufnehmen, besteht ein enger struktureller Zusammenhang zwischen der Entwicklung der Spreads und der Aktienkursentwicklung von Small Caps.
Der Blick auf die durchschnittliche rollierende Einjahresrendite bestätigt diesen Zusammenhang eindrücklich. In Phasen sich verengender Spreads, also wenn sich die Risikobereitschaft am Markt verbessert, liegen Quality Small Caps und der breite Index mit 24,5 % beziehungsweise 23,3 % nah beieinander. Weiten sich die Spreads dagegen aus, zeigt sich: Der Index rutscht im Schnitt auf minus 2,5 % ab, während die Quality-Auswahl weiterhin ein positives Ergebnis von 2,4 % erzielt. Gerade in Stressphasen mit steigender Risikoaversion bewahrt der Qualitätsansatz also nicht nur einen Renditevorsprung, sondern konnte historisch sogar einen positiven Ertrag erzielen.
 Quelle: Plutos Research
Unterschiedliches Verhalten durch Wachstum des Bruttoinlandsprodukts
Ein Unterschied zwischen Quality Small Caps und den Standard Small Caps lässt sich auch hier vor allem durch die finanzielle Eigenständigkeit erklären. Weil hochqualitative Unternehmen ihren Kapitalbedarf größtenteils selbst über einen soliden freien Cashflow decken, hängt ihr Wachstum weniger stark von der jeweiligen konjunkturellen Lage ab als das Wachstum weniger profitabler, stärker fremdfinanzierter Nebenwerte.
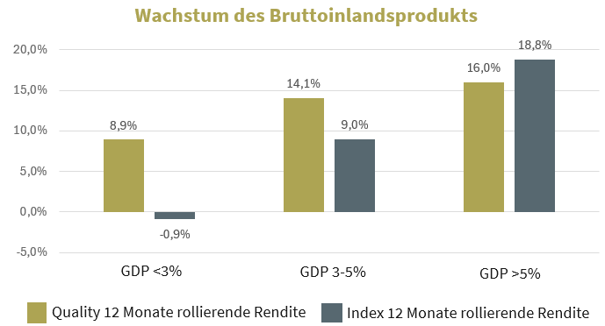
Die durchschnittliche rollierende Ein-Jahresrendite zeigt dabei ein differenziertes Bild über drei Wachstumsregime hinweg. Bei einem nominalen BIP-Wachstum unter 3 % erzielt die Quality-Auswahl im Schnitt 8,9 %, während der breite Index mit -0,9 % sogar leicht ins Minus rutscht. Im mittleren Wachstumsbereich zwischen 3 und 5 Prozent liegt Quality mit 14,1 % weiterhin spürbar vor dem Index mit 9,0 %. Bei besonders starkem Wachstum oberhalb von 5 % kehrt sich das Bild dann dagegen leicht um. Hier zieht der Index mit 18,8 % knapp an der Quality-Auswahl vorbei, die bei 16,0 % liegt. Dies liegt insbesondere daran, dass in sehr dynamischen Wachstumsphasen auch weniger profitable, stärker zyklische Nebenwerte überproportional profitieren. Der eigentliche Mehrwert des Qualitätsansatzes zeigt sich also dafür umso deutlicher in schwächeren und mittleren Wachstumsphasen.
 Quelle: Plutos Research
Fazit: Qualität als Schlüssel für langfristigen Anlageerfolg
Die historischen Daten legen letztlich nahe, dass ein konsequenterer Qualitätsansatz innerhalb des Nebenwerte-Segments über verschiedenste Marktphasen hinweg spürbare Vorzüge bringt. Eine attraktivere langfristige Renditeentwicklung, geringere Verluste in Abschwungphasen und eine robustere Reaktion auf Zinsen, Kreditspreads und konjunkturelle Schwankungen. Wer also von den strukturellen Chancen kleinerer Unternehmen profitieren möchte, ohne dabei auf Stabilität zu verzichten, findet in Quality Small Caps eine überzeugende Option für sein Portfolio.
Quellen
- Plutos Research
Wichtige Hinweise:
Die vorstehenden Angaben und die Darstellungen inklusive Einschätzungen (im Folgenden auch „Informationen“ genannt) wurden von der Plutos Vermögensverwaltung AG nur zu Informationszwecken erstellt. Sie stellen keine Anlage-, Rechts- oder Steuerberatung dar. Die Informationen stellen weder ein Angebot für den Abschluss eines Vermögensverwaltungsvertrages noch eine direkte oder indirekte Empfehlung für den Erwerb oder die Veräußerung von Wertpapieren oder sonstigen Finanzinstrumenten dar und ersetzen nicht eine individuelle anleger- und anlagegerechte Beratung. Sie dienen ausschließlich Ihrer Information und stellen weder eine persönliche Empfehlung als Teil einer Anlageberatung noch eine Anlagestrategie- und Anlageempfehlung („Finanzanalyse“) dar. Dies gilt auch dann, wenn einzelne Emittenten oder Wertpapiere erwähnt werden.
Alle Angaben wurden sorgfältig recherchiert und zusammengestellt. Die hier abgegebenen Einschätzungen wurden nach bestem Wissen und Gewissen getroffen und stammen aus oder beruhen (teilweise) auf von uns als vertrauenswürdig erachteten, aber von uns nicht überprüfbaren, allgemein zugänglichen Quellen. Die Plutos Vermögensverwaltung AG übernimmt trotz sorgfältiger Beschaffung und Bereitstellung der Informationen für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen keine Gewähr. Die enthaltenen Meinungsaussagen geben die aktuellen Einschätzungen der Plutos Vermögensverwaltung AG zum Zeitpunkt der Erstellung wieder, die sich jederzeit ohne vorherige Ankündigung ändern können. Diese können daher durch aktuelle Entwicklungen überholt sein oder sich ansonsten geändert haben, ohne dass die bereitgestellten Informationen, Einschätzungen, Meinungsäußerungen oder Darstellungen geändert wurden beziehungsweise werden. Bei Bedarf setzen Sie sich deshalb bitte mit uns in Verbindung.
Bitte beachten Sie: Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Diese Informationen inklusive Einschätzungen dürfen weder ganz noch teilweise vervielfältigt, an andere Personen weiterverteilt oder veröffentlicht werden, sofern nicht hierfür ausdrücklich durch die Plutos Vermögensverwaltung AG vorgesehen. Jede Haftung für direkte beziehungsweise indirekte Schäden oder Folgeschäden aus Handlungen, die aufgrund von Informationen vorgenommen werden, die in dieser oder einer anderen Dokumentation und/oder Publikation der Plutos Vermögensverwaltung AG enthalten sind, wird abgelehnt.
Bei diesem Dokument handelt es sich um eine Marketingmitteilung im Sinne des Wertpapierhandelsgesetzes (WpHG).
Diversifikation reduziert das Gesamtrisiko.